
Accumulazione del capitale e crisi
“Vecchi” concetti in un nuovo schema teorico
di Andrea Pannone
Pubblicato su “Materialismo Storico. Rivista di filosofia, storia e scienze umane", n° 1/2020, a cura di Stefano G. Azzarà, pp. 131-155, licenza Creative Commons BY-NC-ND 4.0
 In un recente articolo su Jacobin Marco Palazzotto (PALAZZOTTO 2019), ha ricordato, in occasione del centenario della morte di Rosa Luxemburg, il fondamentale contributo alla critica dell’economia politica della rivoluzionaria polacca. In particolare, l’autore si sofferma sulla domanda che emerge chiaramente nel libro L’accumulazione del capitale (LUXEMBURG 1913): da dove proviene la domanda continuamente crescente che sta alla base del progressivo allargamento della produzione capitalistica nello schema di Marx (esposto nel secondo libro del capitale)? In questo scritto si prova a fornire uno schema di produzione allargata molto diverso, anche se ispirato, da quello di Marx e che integra, in modo originale, alcuni aspetti del contributo fornito da Augusto Graziani con la Teoria del Circuito Monetario (GRAZIANI 2003). Tale schema permetterà di rispondere alla questione sollevata dalla Luxemburg mostrando come un sistema ‘puramente’ capitalistico possa in effetti, sebbene solo casualmente, generare la domanda di merci prodotte in regime di accumulazione. Ad ogni modo, questa possibilità non mette assolutamente il sistema al riparo da crisi ricorrenti, allontanabili solo con una continua e crescente creazione di mezzi monetari, che però espone il sistema stesso all’innesco ricorrente di bolle speculative, a un aumento esponenziale delle diseguaglianze distributive e al rischio di ulteriori crisi. Il lavoro è articolato come segue: nel primo paragrafo verrà esemplificato lo schema di riproduzione allargata di Marx.
Nel secondo paragrafo verrà presentato uno schema alternativo che fa esplicito ricorso a ipotesi almeno in parte molto diverse da quelle adottate dal filosofo di Treviri. Il terzo paragrafo analizza il comportamento del sistema in presenza di significativi squilibri nel tempo tra capacità produttiva totale e domanda di beni. Le considerazioni che emergono nel corso della nostra analisi sembrano piuttosto coerenti con alcune evidenze empiriche relative all’economia degli Stati Uniti nel periodo 1988-2019 e permettono di interpretare una serie di fenomeni emersi chiaramente nelle economie moderne dopo grande crisi del 2007-2008.
1. Riproduzione semplice e riproduzione allargata in Marx: la questione della Luxemburg
Come noto nel secondo libro del Capitale (1885) Marx descrive il complesso fenomeno della produzione capitalistica elaborando i cosiddetti 'schemi di riproduzione', sia semplice che allargata. Marx divide la produzione in due settori, il primo che produce beni capitali e il secondo che produce beni di consumo. Il valore prodotto da entrambi i settori è costituito dalla somma di tre componenti: il capitale costante (c), il capitale variabile (v), plusvalore (p)1. La riproduzione “semplice” può essere interpretata come un modello semplificato che consente di mostrare alcuni risultati preliminari: in tale schema i capitalisti consumano improduttivamente l'intero plusvalore, sicché il sistema si riproduce sulla medesima scala, senza crescita (stato stazionario). Nella riproduzione “allargata”, invece, i capitalisti investono in parte o del tutto il plusvalore in nuovo capitale costante e variabile: è questa l’accumulazione capitalistica. La differenza principale risiede dunque nel fatto che ora una parte del sovrappiù (l’eccedenza dei beni prodotti rispetto a quelli impiegati nel processo produttivo) non viene consumata dai percettori di profitto, ma aggiunta al capitale operante per essere capitalizzata.
«L’acquisizione teorica significativa degli schemi è quella di far vedere molto nitidamente che ogni componente di valore della produzione, e quindi ogni componente dell'offerta, è anche una componente della domanda. E' per questo che vi è sempre l'eventualità che vi sia un equilibrio se si rispettano alcuni rapporti inter-settoriali. Contro Malthus e Sismondi, Marx afferma quindi che il capitale può crescere nel tempo senza necessariamente incontrare una barriera nella domanda effettiva, perché quest'ultima in fondo è una domanda che sgorga dal proprio seno. Al tempo stesso, contro Ricardo e Say, Marx mostra che una accumulazione “bilanciata” nel lungo periodo tutto è meno che garantita, visto che l'equilibrio impone che gli scambi abbiano luogo rispettando definite proporzioni, non soltanto in valore, ma anche in valore d'uso e in moneta. L'equilibrio è dunque sì una possibilità, ma anche un “caso”. E' questo un punto che verrà ripreso molti decenni dopo nei modelli keynesiani di crescita di Harrod e Domar» (BELLOFIORE 2015, pp. 2-3).
L’argomento cruciale della Luxemburg si situa proprio qui: da dove dovrebbe provenire la domanda che giustifica un allargamento progressivo della produzione ossia che permette la realizzazione monetaria del plusvalore garantendo un saggio del profitto (ossia p/(c+v)) “normale” e la sostenibilità dello sviluppo capitalistico? Il punto è evidenziato bene nel citato saggio di Palazzotto: «una prima risposta è che non può venire dai capitalisti dei due settori, perché questi devono conservare una parte del plusvalore per la produzione successiva con maggiore capitale costante per produrre maggiori beni di consumo. Ma chi necessita dei mezzi di consumo aumentati? Gli schemi risponderebbero: i lavoratori. Ma in realtà i lavoratori possono comprare soltanto i beni pari al capitale variabile, ovvero ai salari che gli sono stati pagati dai capitalisti».
In altri termini la domanda di merci, effettiva o anche solo attesa, appare fatalmente insufficiente a garantire a livello di sistema uno sbocco finale aumentato potenziale produttivo; sbocco esclusivamente in forza del quale le merci potrebbero essere vendute a prezzi tali da coprire i costi e il saggio normale del profitto. Questo darebbe luogo allora a una non superabile ‘crisi di realizzazione del valore’. Infatti, un eventuale aumento del saggio del plusvalore (ossia p/v) attraverso l’introduzione di innovazioni labour saving, compressioni dei salari o aumenti dell’orario di lavoro – forme attraverso le quali i capitalisti possono aumentare lo sfruttamento dei lavoratori – non farebbero che rafforzare, simultaneamente, la tendenza alla caduta del salario relativo2 e modificare i rapporti di scambio necessari allo stabilirsi e al riprodursi dell'equilibrio (vedi BELLOFIORE 2015). La crescita in equilibrio – ritenuta almeno possibile da Marx – diventerebbe allora altamente improbabile (se non impossibile) e l’esistenza stessa del capitalismo necessariamente precaria3.
L’apparentemente insolubile circolo vizioso è risolto dalla Luxemburg nello scritto noto come Anticritica (LUXEMBURG 1921) ricorrendo al ruolo che assumerebbe il commercio internazionale in un’ottica imperialista. Si noti che la tesi di Luxemburg venne ripresa nei decenni successivi da Kalecki (si vedano i saggi contenuti in KALECKI 1975) ed è, ancor oggi, condivisa da molti autori post-Keynesiani e circuitisti. Essa è stata, inoltre, estesa fino a comprendere le cosiddette “esportazioni interne” (ossia la domanda proveniente dal settore pubblico). Ad ogni modo riteniamo che questa soluzione impedirebbe di generalizzare lo schema di rappresentazione capitalistica a un’economia-mondo, riducendone fatalmente la sua portata teorica. Come sostiene infatti Marx nel primo libro del Capitale (1867, capitolo 24, sezione 5, nota 2), allo scopo di analizzare «l’oggetto della ricerca nella sua purezza, […] dobbiamo considerare l’intero mondo commerciale come una nazione sola, e presupporre che la produzione capitalistica si sia installata dovunque»4.
2. Un nuovo schema teorico
In questo paragrafo proponiamo un modello per rappresentare la produzione capitalistica che, pur ispirandosi a Marx, si basa su ipotesi molto diverse da quelle marxiane, prime tra tutte, anticipiamo, il fatto che si producano beni omogenei e che non esista un mercato dei beni capitali. Queste ed altre ipotesi che adotteremo aiutano, oltre a semplificare l’analisi, a mettere a parziale riparo il nostro campo di indagine, che riguarda fondamentalmente gli aspetti principali del secondo libro del Capitale, dalle assai complesse (e non certo definitivamente risolte) questioni del valore e della trasformazione dei valori delle merci in prezzi di produzione. Come è noto le due questioni che sono trattate da Marx rispettivamente nel primo e nel terzo libro del Capitale e sono organiche alla sua opera (per una discussione di questi temi, su cui c’è una letteratura imponente, si veda ad esempio DUMÉNIL 1980, HEINRICH 1989, MOSELEY 1993, BELLOFIORE 1996 e GATTEI 2002; sulla valutazione dei beni capitali in particolare si veda anche FOLEY 1997 e le obiezioni di FREEMAN 1998). La teoria monetaria della produzione di Marx, infatti, si fonda proprio sulla critica della merce e del denaro sviluppata nel primo volume. E il legame tra i due è proprio la teoria del valore. Questa critica permette poi a Marx di affrontare, nel secondo volume, il processo di circolazione delle merci, per poi ricollegare il tutto nel terzo volume. Ed è proprio qui, nel terzo volume, che, alla luce dei risultati raggiunti nei primi due libri, egli può tornare a riconsiderare anche la teoria del valore e articolarla con maggiore precisione in quella che poi è diventata l’annosa questione della trasformazione. Non cogliere la natura organica dell’opera di Marx può portare a vedere addirittura una contraddizione tra il primo e il terzo volume in merito al problema del valore (su questo punto si veda ad esempio la dura critica di BOHM BAWERK 1896 a Marx). Ben consapevoli del limite della scelta da noi adottata, che non riteniamo però pregiudichi la logica e le conclusioni del nostro ragionamento, rimandiamo a successivi lavori il tentativo di rendere coerente il presente schema teorico con quei temi; passaggio obbligato per giungere a una organica teoria monetaria della produzione che aspiri ad essere, almeno nello spirito, di tipo marxiano.
Al periodo 0, scelto convenzionalmente come la ‘periodo di transizione’ dal medioevo al capitalismo, si assume che la classe dei banchieri, un insieme di soggetti privati che esisteva già ai periodi t-1, t-2..,t-n (medioevo) e tesaurizzava moneta e beni materiali (prodotti in modo pre-capitalistico), dia in prestito ad alcuni individui selezionati (chiamiamoli i primi imprenditori) un certo numero di unità di beni omogenei, affinché questi individui possano utilizzarli, in qualità di beni capitali, per produrre e vendere un numero maggiore di unità dello stesso bene5. Dati i beni materiali a disposizione delle banche, gli individui vengono selezionati esclusivamente in base alla loro capacità di proporre progetti di produzione efficaci a questo fine, capacità che viene soggettivamente valutata dalla classe dei banchieri6. Ciascuna unità di capitale ha un dato valore nominale stabilito dalla banca e viene prestato dietro la sottoscrizione di un impegno a versare, alla fine della produzione, una parte dei proventi ricavati dalla vendita dei beni ottenuti. Dato il tempo necessario agli individui per imparare ad usare i beni ottenuti in prestito come beni capitali (per ipotesi l’anno), la produzione può iniziare nel periodo 1. Per iniziare la produzione, però, è necessario:
a) che ci sia una richiesta di beni (o almeno un segnale di richiesta)
b) che le unità disponibili del bene capitale siano combinati nel periodo 1 con lavoro umano, secondo proporzioni e tempi che sono determinati dalla quantità richiesta di beni da produrre, dalla tecnologia esistente e da vincoli istituzionali (es. durata massima della giornata lavorativa)7.
Emergono ora due domande: a’) chi richiede i beni (ossia per chi si produce) e b’) come si ottiene il lavoro umano necessario.
Vediamo prima il punto b’ Sempre nel periodo 1 assumiamo che i banchieri ricevano da un’Autorità centrale (governo/banca centrale) che emette la moneta legale il diritto a creare moneta ex nihilo, ossia senza una precedente raccolta di risparmi. Questa ipotesi è derivata direttamente dalla Teoria del circuito di Augusto Graziani (GRAZIANI 2003). L’Autorità/Banca Centrale che emette la moneta non controlla direttamente la quantità di moneta in circolazione. Essa fissa il tasso d’interesse al quale rifinanzia le banche con la moneta legale e tale tasso d’interesse influisce su quello effettivamente applicato dalle banche ai clienti8.
Si assume anche che le banche prestino nel periodo 1 ai primi imprenditori, oltre ai beni capitali forniti nel periodo 0, la moneta da anticipare sotto forma di salari agli individui che non hanno alternative che offrire la propria manodopera per il processo produttivo. I lavoratori vengano assunti contestualmente alla manifestazione del segnale di domanda, cosa che determina per le imprese la possibilità di vendere immediatamente le unità di bene richieste. Questo ci permette di ipotizzare che le imprese possano restituire subito (o in un tempo trascurabile) alle banche il denaro preso a prestito per i salari e quindi, di fatto, senza dover pagare interessi su di esso9. Data la tecnologia, i beni potenzialmente producibili nel periodo 1 con beni capitali e lavoratori saranno molto di più dei beni ricevuti in credito dalle banche. I beni effettivamente prodotti, destinabili sia al consumo che all’investimento, dipendono invece alla richiesta complessiva.
Rispondiamo ora al punto a’). La richiesta di beni da produrre si può essere suddivisa in quattro tipi:
i) i beni richiesti per il consumo dagli stessi primi imprenditori;
ii) i beni richiesti per il consumo dai lavoratori (e dalle loro famiglie) che li pagano, dato il prezzo, con i salari corrisposti contestualmente al lavoro prestato;
iii) i beni richiesti e prodotti dagli stessi primi imprenditori (visti come un tutto) per aumentare il proprio potenziale produttivo (investimento netto positivo) e/o ricostruire i beni capitali deteriorato con l’uso (ammortamento), tenendo conto delle aspettative di entrata di nuovi imprenditori;
iv) i beni richiesti da individui (che chiameremo secondi imprenditori) che, spinti dalla volontà di cominciare a produrre e vendere, li acquisteranno (nel periodo 1) dai primi imprenditori (ossia dalle imprese incumbent) per cominciare a impiegarli effettivamente come beni capitali nel periodo 2.
Relativamente al punto iv) è però lecito chiedersi: come riescono i secondi imprenditori a pagarli? La risposta è mediante il ricorso al credito bancario, sottoscrivendo cioè un impegno intertemporale (commitment) a pagare alle banche una rata di affitto fissa annua, definita per contratto (rental cost)10. Dal periodo 1, quindi, i beni capitali sono offerti non più dalle banche ma solo dai primi imprenditori che li cominciano a produrre. Supponiamo inizialmente che tutti i beni richiesti nel periodo 1 (cioè i+ii+iii+iv) siano uguali al potenziale producibile in base al capitale disponibile nel periodo 1 (e prestato nel periodo 0 dalle banche ai primi imprenditori). Supponiamo anche che tutti i lavoratori disponibili (obbligati) a lavorare possano essere impiegati nella produzione11. Parte dei proventi ricavati effettivamente al tempo 1, derivanti dalla vendita dei beni di consumo ai lavoratori e dei beni di investimento ai secondi imprenditori, saranno usati dai primi imprenditori per restituire alle banche sia la moneta presa a prestito per i salari (via via che affluiscono gli incassi) sia il rental cost dei beni capitali presi a prestito (alla fine del periodo di produzione). La parte rimanente dei proventi verrà trattenuta invece dai primi imprenditori come profitto. Parte del profitto può essere immediatamente consumata (nel periodo 1) o utilizzata per produrre nel periodo 2 nuovi beni capitali o per sostituire quelli deteriorati dall’uso. Dal periodo 2 anche i secondi imprenditori potranno produrre e vendere beni di investimento per i terzi imprenditori che vogliono iniziare a produrre e che ricorreranno alle banche per acquisirli. Man mano che il processo va avanti gli imprenditori aumentano di numero e si consolidano come classe: quella dei capitalisti. A regime, dunque, gli individui che vogliono iniziare la produzione ricorrono al credito bancario per richiedere i beni capitali necessari ad altri capitalisti che già li possono produrre. Osserviamo che l’entrata nella produzione di nuovi imprenditori è l’unico fattore che, oltre ad aumentare la consistenza numerica della classe dei capitalisti, determina l’esistenza di profitti monetari aggregati positivi. Dato il livello del salario dei lavoratori, infatti, nel nostro schema i profitti possono derivare solo dalla vendita dei beni destinati a coloro che vogliono iniziare a produrre12.
La numerosità di questi ultimi e la consistenza della loro domanda di beni capitali dipendono sia dalla reale possibilità di accedere al credito (determinata dalle banche) sia da un calcolo ‘razionale’ – la valutazione del saggio del profitto atteso – integrato e supportato, però, dai cosiddetti animal spirits keynesiani (vedi KEYNES 1936 p. 161).
Se la domanda complessiva di beni (destinati a consumo o investimento) lungo un dato arco temporale fosse tale da saturare completamente la capacità produttiva disponibile, il saggio del profitto, ossia il rapporto tra profitti effettivi e il capitale totale investito nella produzione, permetterebbe di garantire la crescita equilibrato del sistema. Il fatto che ciò avvenga, comunque, rappresenta, come dicevano sia Marx che Harrod e Domar, sì una possibilità ma anche un caso.
Osserviamo poi che sebbene lo schema proposto richiami esplicitamente alcuni elementi della ‘teoria della produzione monetaria’ di Graziani e di altri autori della scuola del ‘circuito monetario esistono due differenze determinanti:
1) Nella teoria del circuito la macro-classe sociale delle imprese esiste necessariamente senza spiegarne la genesi. Nel nostro schema, in modo diverso, si cerca di spiegarne la formazione. Alla nascita del circuito monetario (periodo 0) l’insieme degli individui che vogliono iniziare ex novo la produzione (i primi imprenditori) aspirano a diventare capitalisti ma non possono ancora essere considerati capitalisti, ossia non sono proprietari dei mezzi di produzione necessari; questi ultimi, infatti, vengono prestati materialmente a loro, solo per una volta, dalle banche. Da dove provengono questi beni? Le banche dispongono di questi beni in quanto li hanno tesaurizzati durante il processo di produzione pre-capitalistico (periodo t-1, t-2,.., t-n). Esse li prestano in base alla profittabilità attesa dei progetti di investimento che i suddetti individui presentano. Un processo di apprendimento time-consuming permette ai primi imprenditori di usare questi beni nel periodo 1, con l’ausilio dei lavoratori, per produrre e vendere una quantità maggiore di beni nello stesso periodo. I primi imprenditori, intesi come un tutto, diventano (classe dei) capitalisti a tutti gli effetti, quindi, solo nel momento in cui sono in grado di produrre autonomamente i beni da destinare all’investimento per se stessi e per i secondi imprenditori, ossia per individui che vogliono acquistare i beni per iniziare la produzione in quanto aspirano a diventare parte della neonata macro-classe dei capitalisti.
2) Il secondo punto di differenza, strettamente connesso al precedente, riguarda la capacità del nostro schema di spiegare come le imprese nel loro insieme possono ripagare il loro debito alle banche ed ottenere profitti monetari aggregati positivi. Come noto nella formulazione originaria della teoria del circuito le imprese possono, al massimo, recuperare l’ammontare totale del finanziamento bancario iniziale vendendo ad un dato prezzo tutti i beni prodotti ai lavoratori impiegati nella produzione, ai quali viene anticipato un salario monetario negoziato che viene speso negli stessi beni. Questo può avvenire solo nel caso di assenza di risparmio da parte dei lavoratori, ossia nell’ipotesi di una propensione a consumare redditi da lavoro (salari) pari a uno. Anche in questo caso, però, una volta restituito il finanziamento iniziale, alle imprese non resterebbero proventi monetari sufficienti per ripagare interessi e fare profitti. Il superamento di questo ‘paradosso’ è risolto dagli ‘economisti del circuito’ attraverso l’introduzione di una serie di fattori esterni al modello e che sono storicamente, istituzionalmente e socialmente determinati, come anche da significativi riscontri empirico-fattuali (sul punto si veda ad esempio FORGES DAVANZATI 2018)13. Diversamente, nel nostro schema, profitti monetari positivi cominciano a fluire alla classe dei capitalisti (intesa come un tutto) dal momento in cui si cominciano a vendere beni destinati all’investimento ai nuovi imprenditori che aspirano a diventare capitalisti. Tali beni sono acquisiti tramite le banche attraverso un meccanismo endogeno di creazione di moneta (vedi nota 8). E’ dunque l’entrata continua di nuovi imprenditori nel processo produttivo che accumulano beni capitali finanziati a debito a garantire l’esistenza di profitti monetari positivi e a dare luogo al meccanismo marxiano descritto dalla sequenza M-C-M’ (vedi MARX 1867).
3. La rottura dell’equilibrio
Partendo da una situazione di equilibrio in un dato momento del tempo (tempo t) ci chiediamo ora cosa succeda se nel periodo successivo (tempo t+1) si determina un mismatch tra capacità produttiva (produzione potenziale) e domanda. Tale squilibrio potrebbe derivare da:
A) un aumento della capacità produttiva rispetto alla domanda per effetto di processi di learning by doing e learning by using dal lato della forza lavoro;
B) una crescita della domanda di beni inferiore all’espansione della capacità produttiva che deriva dagli investimenti decisi tempo t dalle imprese incumbent. L’insufficiente crescita della domanda potrebbe dipendere da:
B1) una ridotta dinamica dei consumi delle famiglie determinata da un aumento della loro propensione a consumare redditi da lavoro;
B2) una riduzione del ritmo con cui nuovi imprenditori entrano in produzione.
In tutti e tre i casi (A, B1, B2) si determinerebbe un eccesso di capacità/capitale nell’economia. Come accennato in precedenza (vedi nota 7), questa situazione non determina alcuna pressione sul livello del prezzo, indipendentemente dalle ipotesi che si possono fare sulla forma di mercato prevalente nell’economia14.
Ora, essendo la capacità produttiva esistente finanziata con il ricorso al credito bancario, la sua parziale inutilizzazione fa emergere l’esistenza di ex post sunk costs che pongono il problema sociale della loro copertura, senza la quale l’intero sistema di produzione non sarebbe sostenibile. Tali costi, infatti, emergono alla fine del processo produttivo in seguito a un evento contingente – l’imprevista mancata valorizzazione del capitale acquisito dalle imprese – e corrispondono in pratica a una riduzione dei profitti monetari complessivi e del saggio del profitto al di sotto di quello ritenuto ‘normale’15. Proprio la caduta del saggio del profitto fornisce un segnale che può frenare il ritmo di entrata di nuove imprese in produzione e, più in generale, il processo di accumulazione del capitale. Una domanda sorge però spontanea: perché la capacità produttiva/capitale in eccesso (e il corrispondente costo) non viene eliminata nel tempo ma finisce col ‘cronicizzarsi’? In effetti il nostro argomento appare in contrasto con quanto sostenuto da Marx nei Manoscritti del 1861-63 che contengono le Teorie del plusvalore (vedi MARX 1974). In questi Manoscritti, discutendo le tesi di David Ricardo a proposito delle crisi (vedi RICARDO 1821 cap. 20 e 21), Marx chiarisce come, quando in seguito a una crisi economica il processo di produzione si arresta e il processo lavorativo viene limitato o, in certi casi, completamente fermato, vi è distruzione di capitale reale: il macchinario che non viene utilizzato non è più capitale, così come il lavoro che non viene sfruttato e le materie prime che giacciono nei magazzini. A questo si aggiunge l’argomento, al cuore dei modelli neo-Kaleckiani (si veda LAVOIE 2014) e sostenuto anche da AMENDOLA e GAFFARD (si veda 1988 e 2006), per cui bassi gradi di utilizzazione della capacità dovrebbero disincentivare l’accumulazione di capitale, eliminando a lungo andare l’eccesso esistente. L’osservazione empirica, però, sembra non confermare queste tesi.
Possiamo osservare, per esempio, come il trend dell’utilizzazione della capacità totale relativo agli Stati Uniti mostri nel periodo 1988-2019, arco temporale in cui ci sono state tre recessioni, un andamento chiaramente decrescente (vedi grafico. sotto), avvalorando, quantomeno, l’idea che il capitale reale si distrugge (o rallenta la sua formazione) a un ritmo più lento del ritmo con cui si riduce il suo utilizzo16.
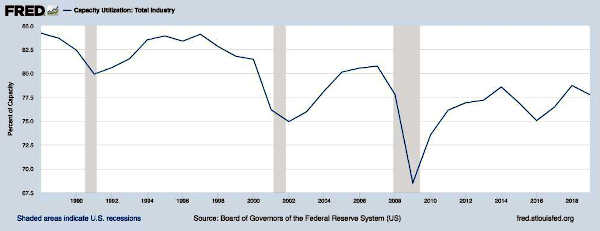
Fig. 1: Utilizzazione della capacità produttiva totale negli Stati Uniti. Periodo 1988-2019. Fonte Federal Reserve Economic Data
Tale fenomeno è perfettamente coerente con lo schema concettuale da noi proposto. Qui, infatti, l’acquisizione di capitale da parte delle imprese che concorre alla formazione della capacità produttiva è possibile solo a fronte di un impegno contrattuale intertemporale assunto ex ante con le banche (vedi sopra). Tale impegno, comprensibilmente, spinge anche le imprese con capitale eccedente a rimanere sul mercato a combattere per la loro sopravvivenza, mantenendo in buone condizioni la capacità produttiva esistente pur rallentando il ritmo di acquisizione di nuovo capitale fisico17.
Di fronte alla formazione di ex post sunk costs (vedi sopra), due sono le strade possibili per compensarli e per non bloccare il processo di accumulazione di un sistema capitalistico puro:
a”) ridurre il salario relativo dei lavoratori così da ridurre la spesa per il capitale variabile (vedi nota 2);
b”) aumentare i prestiti bancari alle imprese insolventi (o con gravi vincoli di liquidità) e alle famiglie.
Le conseguenze negative del punto a” sul processo di accumulazione capitalistico sono state chiaramente esaminate dalla Luxemburg e sono state richiamate nel paragrafo 1. La compensazione, infatti, potrebbe avere solo natura temporanea. Nel tempo la riduzione del salario relativo porterebbe fatalmente il sistema sulla soglia del collasso in quanto verrebbe ridotta la spesa per consumi e la domanda aggregata di beni. Ad ogni modo il processo di riduzione dovrebbe comunque incontrare un limite inferiore nel salario reale di sussistenza, storicamente e socialmente determinato. Alternativamente, o anche complementarmente, si può perseguire la strada indicata nel punto b” e finanziare attraverso il sistema bancario gli ex post sunk costs delle imprese con scarsa liquidità e il consumo delle famiglie.
L’osservazione del grafico seguente relativo agli Stati Uniti nel periodo 1988-2019, in corrispondenza cioè a un significativo incremento della capacità inutilizzata (vedi grafico sopra), sembra confermare questa ipotesi.
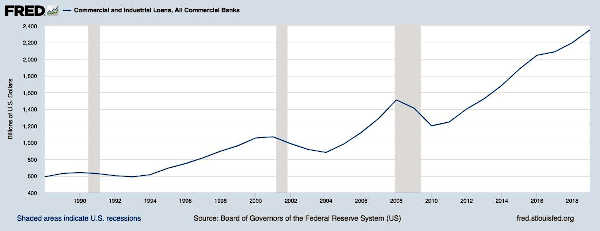
Fig. 2: Prestiti delle banche commerciali USA periodo 1988-2019. Fonte Federal Reserve Economic Data
Si nota dal grafico che la tendenza a concedere prestiti bancari al settore privato rallenta notevolmente negli anni successivi ai periodi di recessione, con particolare evidenza all’indomani della grande crisi del 2007-2008, quando peggiora in modo evidente. In quest’ultimo caso ciò è avvenuto non solo per la maggiore avversione al rischio di imprese e famiglie nei periodi di crisi (vedi su questo punto MINSKY 1981, 19885) ma soprattutto per il tentativo delle banche di ricostruire la liquidità nei loro portafogli – a seguito del deterioramento della qualità del credito e dell’attivo – che ha posto limiti molto forti alla loro capacità di fornire prestiti, nonostante imprese e famiglie ne avessero
grande necessità per rifinanziare i loro debiti (vedi ad esempio qui)18.
Come è possibile, però, che si crei una crisi di liquidità se il sistema bancario può creare denaro ‘dal nulla’? Sebbene una banca possa creare denaro ‘dal nulla’, e quindi senza averlo materialmente a disposizione, essa è comunque vincolata a fornire contante qualora un cliente richiedesse di riscattare parte o tutto il deposito che detiene presso di essa. Se però molti dei suoi clienti non fossero in grado di restituire materialmente (con interessi) il debito contratto in precedenza, la banca potrebbe non disporre di quel contante e sarebbe costretta a procurarsi all’esterno la liquidità mancante, pena il proprio fallimento. Questa potrebbe provenire: a) da prestiti da altre banche del sistema, b) dall’emissione di bond, e c) dalla Banca Centrale. Se vengono meno le modalità a), b) resta solo la modalità c). Questo è quello che è esattamente accaduto, negli anni successivi all’esplosione della crisi dei mutui subprime nel 20072008, con l’avvio delle politiche di Quantitative Easing, prima degli Stati Uniti, poi dell’Europa e del Giappone. Per fornire la liquidità al sistema bancario le Banche Centrali hanno creato moneta elettronica che non esisteva prima, con cui sono stati acquistati titoli, ormai considerevolmente ridotti di valore a causa dello scoppio della bolla, detenuti dalle banche. Inoltre, anche attraverso l’istituzione di alcune misure non convenzionali (quali ad esempio il TLTRO della BCE) il sistema bancario ha potuto rinnovare prestiti anche ad imprese già molto indebitate.
Quindi se il sistema bancario non è in grado di offrire quella quantità di moneta è necessario che questa funzione venga svolta dalla Banca Centrale, che può creare “dal nulla” moneta elettronica19 per acquistare titoli obbligazionari detenuti dalle banche commerciali allo scopo sia di migliorare i loro bilanci sia di ridurre per questa via il costo del credito. Questo permetterebbe nuovamente al sistema bancario di assecondare la domanda di moneta necessaria a finanziare gli ex-post sunk costs, allontanando il rischio di collasso del sistema.
Il processo di creazione di moneta bancaria (M2) nel periodo 1988-2019 negli Stati Uniti è esemplificato nel grafico sottostante.
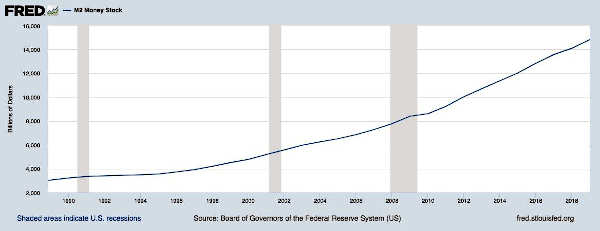
Fig. 3: Creazione di mezzi monetari (M2) in USA. Fonte Federal Reserve Data
Il finanziamento di ex-post sunk costs attraverso la creazione di mezzi monetari, però, non garantisce che il processo di accumulazione sia in grado di riprendere in modo continuo e regolare. Infatti, quanto più la disponibilità di credito per le imprese ridiventa ampia e vantaggiosa, e tanto più le aspettative di ripresa dell’economia si mantengono basse, tanto più è facile che il credito venga richiesto dalle imprese, anche quelle a forte vocazione dinamica e innovativa, per essere impiegato verso gli investimenti finanziari, contribuendo ad aumentare i rendimenti medi delle azioni, ossia il rapporto fra l’incremento del prezzo medio delle azioni e il loro prezzo iniziale20. Le conseguenze per l’economia non sono di poco conto. Immaginiamo che un’impresa già in produzione abbia solo due possibilità di allocare i propri fondi: 1) reinvestirli nella produzione di nuovi beni o nella manutenzione di quelli esistenti, 2) acquistare titoli azionari emessi dalle altre imprese o riacquistare le proprie (buybacks). Per decidere l’allocazione dei fondi, e quindi il livello dell’investimento fisico netto, si suppone che l’impresa confronti in un dato momento il saggio del profitto effettivo con il rendimento dei titoli azionari. Quanto più il secondo tende a crescere rispetto al primo tanto maggiori saranno gli investimenti finanziari sul mercato azionario rispetto agli investimenti fisici netti21. Questo può innescare un vero e proprio processo di inflazione dei titoli (vedi ad esempio figura sotto) che alimenta i rischi di esplosione di bolle speculative e l’incertezza complessiva del sistema.
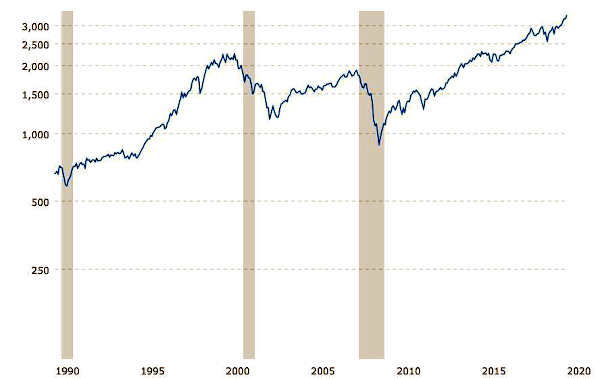
Fig. 4: S&P index periodo 1988-2019.
Tale incertezza, poi, potrebbe indebolire la volontà di entrata in produzione di nuovi imprenditori che si riflette in una riduzione/rallentamento della domanda di beni capitali e del grado di utilizzazione della capacità produttiva totale. Da un altro lato, l’incremento di guadagno che affluisce ai possessori di titoli e azioni contribuisce significativamente a rafforzare le imprese più grandi (che hanno maggiori disponibilità finanziaria e facilità di accesso al credito) a scapito delle più piccole22 e all’accentuazione delle diseguaglianze distributive tra percettori di redditi da lavoro (salari) e redditi da capitale (vedi PIKETTY 2013, GALLINO 2012, FRANZINI e PIANTA 2015). Tali disugua-
glianze possono poi, a lungo andare, esercitare un effetto depressivo sui consumi totali – in virtù delle diverse propensioni a consumare i redditi delle due categorie di percettori – e sulla domanda aggregata, approfondendo ulteriormente gli squilibri sistemici.
Conclusioni
Il framework presentato in queste pagine descrive in modo completo, sebbene in forma estremamente semplificata, la genesi e le dinamiche di evoluzione di un’economia capitalistica pura. Lo schema consente di mostrare come tale economia possa in effetti generare autonomamente la domanda di merci prodotte in regime di accumulazione, problema messo in luce per la prima volta da Rosa Luxemburg, con riferimento agli schemi di riproduzione allargata proposti da Marx nel Capitale. Ad ogni modo questa possibilità è puramente casuale e non mette assolutamente il sistema capitalistico al riparo dell’esistenza di gravi squilibri determinati da un insufficiente flusso di entrata di nuovi imprenditori nella produzione. Tali squilibri possono essere allontanati solo ed esclusivamente per mezzo della creazione di mezzi monetari addizionali a favore di imprese e famiglie da parte del sistema bancario. Anche questa soluzione, però, non dà alcuna garanzia che i nuovi imprenditori e le imprese già operative non compensino le scarse prospettive di profitto e le perdite di profitti subite investendo sempre di più la moneta presa a prestito dalle banche sui mercati dei titoli. Questo favorirebbe l’innesco continuo di bolle speculative, l’aumento delle diseguaglianze distributive, e i rischi di ulteriori crisi sistemiche. In questo quadro il ruolo delle Banche Centrali – capaci di fornire liquidità potenzialmente illimitata al sistema bancario nei momenti di necessità – se da una parte può diventare indispensabile per prolungare la sopravvivenza del sistema, contribuisce inevitabilmente a rafforzarne la fragilità e gli squilibri, come del resto ci hanno insegnato gli anni successivi alla grande crisi del 2007-2008.
Osserviamo, ovviamente, che esiste un modo per estendere lo schema ipotizzando che lo Stato possa sostenere il processo di accumulazione capitalistico agendo direttamente sulla domanda totale di beni prodotti dalle imprese private e sull’occupazione complessiva. Questo può avvenire attivando investimenti pubblici in modo da compensare la volatilità degli investimenti dei nuovi imprenditori. L’efficacia di questo intervento, però, è inversamente proporzionale all’entità degli squilibri sistemici che si sono generati e consolidati nel sistema e ai vincoli esistenti di bilancio pubblico.
* I contenuti dell'articolo sono esclusiva responsabilità dell'autore e non coincidono necessariamente con le posizioni del suo ente di appartenenza.
Riferimenti bibliografici
AMENDOLA, MARIO – GAFFARD, JEAN LUC., 1988
Innovative Choice, Blackwell, Oxford. IID., 1998
Out of Equilibrium, Clarendon, Oxford. IID., 2006
The Market Way to Riches. Beyond the Myth, Elgar, Cheltenham.
BAUMOL, WILLIAM J., 2002
Entrepreneurship, Innovation and Growth: The David-Goliath Symbiosis, “Journal of Entrepreneurial Finance and Business Ventures”, 2 (7), pp. 1-10, disponibile qui.
BELLOFIORE, RICCARDO, 1996
Marx rivisitato: capitale, lavoro e sfruttamento”, in “Trimestre”, n° 1-2 (XXIX), Il terzo libro del Capitale di Marx, a cura di MARCO L. GUIDI, pp. 29-86.
ID., 2015
Una candela che brucia dalle due parti. Rosa Luxemburg tra critica dell’economia politica e rivoluzione,
“DEP”, n° 28.
BÖHM-BAWERK, EUGEN, 1896
“Zum Abschluss des Marxschen Systems”, in BOENIGK, OV (ED.), Staatskassen Schriftliche Arbeiten. Festgaben für Karl Knies zur fünfundsiebzigsten Wiederkehr seines Geburtstages, Haering, Berlin, pp. 87-205.
BRANCACCIO, EMILIANO, 2005
Un modello di teoria monetaria della produzione capitalistica, “Il Pensiero economico italiano”, n° 1 (XIII), pp. 91-122.
BRANCACCIO, EMILIANO – COSTANTINI, ORSOLA – LUCARELLI, STEFANO, 2015
Crisi e centralizzazione del capitale finanziario, “Moneta e Credito”, LVIII, n° 269 (68), pp. 53-79.
CANELLI, ROSA – REALFONZO, RICCARDO, 2020
I rischi del sistema bancario ombra, “Economia e Politica”, 6 febbraio.
CROTTY, JAMES, 2002
Why There Is Chronic Excess Capacity, “Challenge”, n° 45, VI, pp. 21-44. ID, 2017
Capitalism, Macroeconomics and Reality: Understanding Globalization, Elgar, Northampton.
DUMÉNIL, GERARD, 1980
De la Valeur aux Prix de Production: une reinterpretation de la transformation, Economica, Paris.
FOLEY, DUNCAN, 1997.
Book review of Marx and Non-equilibrium Economics, Alan Freeman and Guglielmo Carchedi eds., “Eastern Economic Journal”, IV, n° 23, pp. 493-496.
FORGES DAVANZATI, GUGLIELMO, 2018
The Monetary Theory of Production and the Modern Money Theory. A Critical Assessment, World Economics Association Conferences, n° 2: The 2008 Economic Crisis Ten Years On, 15th October to 30th November.
FRANZINI, MAURO – PIANTA, MARIO, 2015
Explaining inequality, Routledge, London.
FRATINI, SAVERIO, 2016
La teoria del capitale a cinquant’anni dal dibattito tra le due Cambridge, “Critica Marxista”, n° 4-5, pp. 64-71.
FREEMAN, ALAN, 1998
Replay to some obiections, “MPRA Paper” 6811, University Library of Munich, Germany.
GALLINO, LUCIANO, 2012
La lotta di classe dopo la lotta di classe, intervista a cura di Paola Borgna, Laterza, Roma/Bari.
GATTEI, GIORGIO, 2002 (A CURA DI)
Karl Marx e la trasformazione del pluslavoro in profitto, Mediaprint, Roma.
GRAZIANI, AUGUSTO, 2003
The monetary theory of production, Cambridge U.P., Cambridge.
GRUBER, JOSEPH – KAMIN, STEVEN, 2017
Corporate buybacks and capital investment: An international perspective, Board of Governors of the Federal Reserve System, April 11.
HEINRICH, MICHAEL, 1989
Capital in General and the Structure of Marx’s Capital, “Capital and Class”, n° 13, pp. 63-79.
KALECKI, MICHAEL, 1975
Sulla dinamica dell’economia capitalistica, Einaudi, Torino.
KEYNES, JOHN M., 1936
The General Theory of Employment Interest and Money, 1st edition, Macmillan, London.
LAVOIE, MARC, 2014
Post-Keynesian Economics: New Foundations, Elgar, Cheltenham.
LAZONICK, WILLIAM, 2014
Profits without prosperity, “Harvard Business Review”, LI, n° 3.
LUXEMBURG, ROSA, 2012 (1921)
Ciò che gli epigoni hanno fatto della teoria di Marx – una anticritica, in EAD., L’accomulazione del capitale, Pgreco Milano. EAD., 2012 (1913)
L’accumulazione del capitale, Pgreco, Milano.
MARINI, GIOVANNI – PANNONE, ANDREA, 2007
Capital and Capacity utilization Revisited. A Theory for ICT-assisted production system, “Structural Change and Economic Dynamics”, XVIII, n° 2, pp. 231-248
MARX, KARL, 1910 (1885)
Capital: A Critique of Political Economy, vol. 2, Charles H. Kerr and Co., Chicago. ID., 1990 (1867)
Capital: A Critique of Political Economy, vol. 1, Penguin, New York. ID., 1974
Storia delle teorie economiche, vol. 2., Newton Compton, Roma.
MCCULEY, PAUL, 2007
Teton Reflections, PIMCO Global Central Bank Focus, n° 2.
MCLEAY, MICHAEL – RADIA, AMAR – THOMA, RYLAND, 2014
Money creation in the modern economy, Bank of England, London; consultabile a questo link.
MINSKY, HYMAN, 1981
Keynes e l'instabilità del capitalismo, Boringhieri, Torino 1975... ID, 1985
Potrebbe ripetersi?, Einaudi, Torino.
MOSELEY, FRED, 1993
“Marx’s Logical Method and the ‘Transformation Problem’”, in ID. (ED.), Marx’s Method in ‘Capital’. A Reexamination, Humanities Press, New York.
OWEN, RUBERT – ULPH, DAVID, 2002
Sunk costs, market access, economic integration, and welfare, “Review of International Economics”, 10
(3), 539-555.
PALAZZOTTO, MARCO, 2019
Rosa Luxemburg critica dell’economia politica, “Jacobin”, 18 dicembre, consultabile a questo link.
PALERMO, LUCIANO, 2008
La banca e il credito nel medioevo, in Mélanges de l’Ecole francaise de Rome, Bruno Mondadori, Torino.
PALLEY, THOMAS I., 2015
Money, fiscal policy, and interest rates: A critique of Modern Monetary Theory, “Review of Political Economy”, XXVII, n°. 1, pp. 1-23.
PANNONE, ANDREA, 2010
Production, Unemployment and Wage Flexibility in an ICT-Assisted Economy: a Model, “Structural Change and Economic Dynamics”, XXI, n° 3, August, pp. 219-230.
PIACENTINI, PAOLO, 1995
Time-Explicit Theory of Production: Analytical and Operational Suggestions Following a FundFlow Approach, “Structural Change and Economic Dynamics”, VI, n° 4, pp. 461-483.
PIKETTY, THOMAS, 2013
Le capital au XXI siécle, Seuil, Paris.
RICARDO, DAVID, 2001(1821)
On the Principles of Political Economy and Taxation, III edition, Batoche Books: Kitchener, Ont.
RYSMAN, MARC, 2009
The Economics of Two-Sided Markets, “Journal of economic perspectives”, III, n° 23, 125-143
ROCHET, JEAN C. – TIROLE, JEAN, 2003
Platform Competition in TwoSided Markets, “Journal of the European Economic Association, IV, n° 1, pp. 990– 1029.
SCHUMPETER, JOSEPH A., 1947
Capitalism, Socialism and Democracy, Harper & Brothers, New York.
SOMBART, WERNER, (1916)
Der moderne Kapitalismus, Duncker & Humblot:. Berlin; trad. it. Il capitalismo moderno, a cura di A. Cavalli, Utet, Torino 1968.
SRNICEK, NICK, 2017
Platform Capitalism, Polity Press, Cambridge.
VERONESE PASSARELLA, MARCO, 2017
“Monetary Theories of Production”, in JO TAE-HEE – CHESTER, LYNNE – D’IPPOLITI, CARLO (EDS.), Handbook of Heterodox Economics, Routledge, London, pp. 77-103.
ZEZZA, GENNARO 2012
“Godley and Graziani: stock-flow consistent monetary circuits”, in PAPADIMITRIOU, DIMITRI B., – ZEZZA, GENNARO (EDS.), Contributions in Stock-Flow Modeling: Essays in Honor of Wynne Godley, Palgrave MacMillan, Basingstoke, pp. 154-172.
Note
1 In pratica il plusvalore è ciò che rimarrebbe dalla vendita del prodotto una volta decurtati c e v.
2 Quello della caduta del salario relativo, ossia del salario confrontato col profitto del capitalista (il plusvalore), è un tema molto caro alla Luxemburg ed è analizzato nello scritto Introduzione all’economia politica, volume pubblicato postumo (1925).
3 La posizione della Luxemburg attirò le accuse di “crollismo” sottoconsumista da parte di molti studiosi marxisti (per un approfondimento del punto si veda ad esempio BELLOFIORE 2015).
4 Né d’altra parte il circolo vizioso potrebbe essere superato, come giustamente osserva anche Palazzotto, assumendo, con ragionamento malthusiano, che la necessaria domanda addizionale possa provenire dall’aumento della popolazione e dall’aumento dell’offerta di lavoro: tali lavoratori addizionali, infatti, verrebbero necessariamente impiegati prima nella fase di costruzione dei beni capitali e non potrebbero generare i profitti necessari almeno fino a quando gli stessi beni vengano utilizzati per la produzione di beni di consumo. Questo darebbe luogo a costi sunk che pongono il non banale problema del loro finanziamento. Il punto è stato ampiamente dimostrato da AMENDOLA e GAFFARD mediante il ricorso a un modello neo-austriaco (vedi 1988, 1998).
5 Siamo consapevoli che l’ipotesi per cui la classe dei banchieri presti al periodo 0 beni fisici agli imprenditori possa apparire estremamente controversa e, probabilmente, non rintracciabile nella letteratura economica precedente; quando non in aperto contrasto con la teoria marxiana e con la teoria del circuito monetario (vedi dopo). Cionondimeno essa ha, a nostro parere, due enormi pregi. Il primo è quello di essere operativa esclusivamente nel periodo 0, in virtù di una certa coerenza con alcune caratteristiche del credito nel medioevo. In questo periodo infatti, caratterizzato dal una tendenziale insufficienza dell’offerta di moneta rispetto alla domanda, cominciano a crearsi, le condizioni per lo sviluppo di un moderno sistema di prestiti. I crediti riguardano inizialmente (Alto Medioevo) ogni tipo di bene (soprattutto beni agricoli), anche se non riescono a riprodurre totalmente le caratteristiche della moneta, soprattutto sulla sua capacità di conservare il valore nel tempo (il bene agricolo è deperibile). Accanto a queste forme elementari, e parallelamente alla progressiva espansione della produzione e degli scambi (Basso Medioevo), vengono a formarsi anche tipologie più complesse di credito che si strutturano sempre di più fino ad acquisire caratteristiche di lunga durata (per una trattazione accurata di questo punto si veda PALERMO 2008). Il secondo pregio di questa ipotesi risiede, come sarà più chiaro in seguito, nella sua possibilità di “proteggere” la nostra analisi dalla necessità di determinare il processo di formazione dei prezzi dei beni capitali e dalle complicazioni che fatalmente ne derivano (vedi nota 10).
6 Anche la definizione di ‘imprenditore’ da noi utilizzata merita una qualche qualificazione. Essa infatti potrebbe apparire discutibile alla luce della letteratura marxiana o della teoria del circuito, nella quale si parla in genere di “classe dei capitalisti industriali” e di “imprese” (quale strumento che consente l’estrazione e l’accumulazione di plusvalore), più che di imprenditori individuali. Cionondimeno, seguendo SOMBART (1916), essa sta ad indicare non tanto un individuo o un’unità naturale al di sopra di esso (famiglia, villaggio, corporazione) – come invece avveniva nella società Medioevale – quanto un unità astratta, guidata soltanto dalla ricerca del profitto e con la tendenza alla completa razionalizzazione di tutti i procedimenti economici. Nel nostro modello si assume che il momento in cui questa unità astratta diventa di fatto parte costituente della classe dei capitalisti industriali, è il momento in cui comincia a pagare i lavoratori per produrre e vendere.
7 Dato quindi un certo potenziale produttivo dell’economia (capacità produttiva) è il livello della domanda aggregata a determinare quanto di quel potenziale possa essere effettivamente realizzato. Come corollario i beni effettivamente prodotti sono sempre uguali ai beni richiesti e non ci può mai essere un fenomeno di sovraproduzione di beni né di accumulazione indesiderata di scorte e caduta dei prezzi. Questo modo di concepire la produzione sembra diverso da quanto pensava Marx ma perfettamente coerente con quanto sostenuto da Keynes già nel settimo capitolo della Teoria Generale (1936), per cui sono essenzialmente i segnali di domanda, tradotti in termini di aspettative di vendita, a guidare le decisioni di produzione delle imprese. Keynes, infatti, ritiene che i risultati attesi nel breve periodo – l’orizzonte logico-temporale della produzione -, si sovrappongano con i risultati effettivamente realizzati, rendendo estremamente dubbia qualunque distinzione tra ex ante ed ex post e, quindi, qualunque scostamento tra domanda e produzione (vedi KEYNES 1936, pp. 208-209). L’argomento di Keynes esce rafforzato dalle recenti trasformazioni tecnologiche ICT-based, dove le decisioni di produzione delle imprese sono sempre più customizzate e gli impianti produttivi sono attivati contestualmente al manifestarsi effettivo del segnale di domanda – così come espresso dagli ordini di acquisto dei clienti – che può presentare caratteristiche di elevata variabilità anche nel breve periodo. Questo perché la capacità e la velocità nel trattare grandi quantità di dati – unita alla possibilità di uso modulare degli impianti e al migliore coordinamento delle fasi produttive che l’ICT consentono – assimila la produzione, di fatto, a un processo just in time, riducendo drasticamente lo scarto tra aspettative e risultati, l’accumulazione indesiderata di scorte e gli sprechi di risorse. (per una trattazione approfondita di questo punto si vedano ad esempio MARINI – PANNONE 2007 e PANNONE 2010).
8 La fondatezza di questa ipotesi è stata recentemente ribadita in un famoso paper pubblicato dalla Banca d’Inghilterra (vedi MACLEAY et al. 2014) In termini estremamente sintetici, in un’economia capitalistica reale, la maggior parte della moneta (circa il 93%) esistente viene creata dal nulla (ex nihilo) dal sistema bancario privato. La concessione di prestiti è il canale attraverso cui la moneta viene creata e che avvia il circuito monetario della produzione. Ogniqualvolta una banca concede un prestito, essa crea simultaneamente un deposito corrispondente nel conto corrente del mutuatario, a fronte di un suo impegno contrattuale con ipoteche, creando così nuova moneta. Per concedere nuovi prestiti, quindi, le banche di un’economia avanzata non usano i depositi dei risparmiatori, né tanto meno ‘moltiplicano’ le riserve di moneta legale (cioè quella emessa dalla banca centrale, M0). Questo evidenzia il carattere endogeno dell’offerta di moneta. Con ciò si intende il fatto che la quantità di moneta in circolazione, e la velocità stessa a cui essa circola, non sono stabili bensì dipendono dalle dinamiche della domanda di moneta stessa, senza che la banca centrale possa riuscire ad operare un controllo efficace sulla quantità.
9 Osserviamo come la nostra ipotesi permetta di includere, coerentemente all’approccio di Marx, il monte salari nel calcolo del saggio del profitto, in quanto capitale anticipato, ma di escludere da tale calcolo il pagamento degli interessi su tale anticipo. La seconda parte della nostra ipotesi è analoga a quella formulata in BRANCACCIO 2005, sebbene in quel caso, al contrario del nostro, a) la stessa ipotesi non abbia alcuna attinenza col modo di produrre e impiegare lavoro, b) il calcolo del saggio del profitto venga effettuato solo sul valore dei mezzi di produzione.
10 Stiamo implicitamente che non esista un mercato per il noleggio (dei servizi) delle unità di capitale) e che il rental cost sia dato in base alle condizioni contrattuali stabilite dalle banche, tenendo conto del tasso di interesse fissato dalla Banca Centrale al momento della stipula del contratto (per una rappresentazione matematica del rental cost vedi PIACENTINI 1995 e PANNONE 2010). Questo rappresenta una notevole differenza con il modello a due settori di Marx, dove ovviamente il mercato dei capitali esiste. Ad ogni modo la nostra assunzione, che ci consente una notevole semplificazione dell’analisi, ci mette anche al riparo, riteniamo, dalla critica di circolarità che la Scuola della Cambridge inglese rivolge alla modalità di misurazione del valore del capitale propria ei modelli neoclassici, ottenuta mediante il tasso dell’interesse visto come il prezzo che porta in equilibrio domanda e offerta di capitale. Il dibattito sul punto, che vide contrapposte, 53 anni fa, le due scuole di Cambridge, quella in Inghilterra e quella negli Stati Uniti è sintetizzata nel 1966 sul “Quarterly Journal of Economics” (si veda FRATINI 2016).
11 Stiamo anche implicitamente assumendo di essere in un’economia chiusa in cui non c’è né disoccupazione tecnologica né carenza di forza lavoro.
12 Il ruolo dell’imprenditorialità nella determinazione della dinamica di crescita dell’economia capitalista è stato ampiamente esaminato in letteratura (vedi in particolare SCHUMPETER 1947 e BAUMOL 2002). Ad ogni modo, crediamo che il nostro schema di formazione di nuove imprese permetta di ‘stressare’ l’inevitabilità sociale di quella funzione nel sistema di produzione capitalista. Questo fatto ci sembra chiaramente evidenziato da MARX, secondo il quale «the capitalist form of economy leaves no choice to the entrepreneur. He is required by social forces to expand the productive powers of society and is driven, moreover, ―ruthlessly [to force] the human race to produce for production’s sake» (1906 [1867], p. 649). Siamo però anche consapevoli che il meccanismo da noi costruito possa rischiare di ridurre la rappresentazione del capitalismo a un mero gioco di Ponzi, che promette guadagni a un investitore a patto che vengano reclutati sempre “nuovi investitori”. In realtà, sebbene questo aspetto sia sicuramente presente, la determinazione del profitto nel nostro schema è imprescindibilmente connessa alla possibilità di appropriazione da parte del capitalista dei beni prodotti dal lavoratore in eccesso a quelli necessari al loro sostentamento, in modo coerente con il pensiero marxiano. Tali beni, però, affinché il profitto sia effettivamente ottenuto, devono essere necessariamente venduti ad altri soggetti che non siano solo i lavoratori. In un certo senso il nostro schema richiama l’interdipendenza tipica di un cosiddeto “two-sided market” (ad esempio il mercato dei videogiochi, dei sistemi operativi, le piattaforme di giornali e della TV, portali, ecc. vedi ROCHET – TIROLE 2003); interdipendenza manifestata dal modo in cui le decisioni di un “gruppo” influiscono sui benefici dell’altro, e viceversa (RYSMAN 2009. Tali mercati, sono sempre più diffusi nell’economia moderna, dove la produzione è sempre di più intermediata da reti e piattaforme digitali (vedi SRNICEK 2017): per effetto di tali interdipendenza, la rete/piattaforma funzioni solo se vi partecipano entrambi i versanti e questo pone di fronte al classico chicken-egg problem: gli utenti non si avvicineranno alla piattaforma se questa non produce valore, e allo stesso tempo una piattaforma non produrrà valore se gli utenti non vi partecipano.
13 Come ad esempio a) un aumento della spesa pubblica; b) un’alterazione della distribuzione del reddito a vantaggio profitti (e a scapito dei salari), c) la presenza di attività finanziarie che permetterebbe alle imprese di ottenere profitti per mezzo di transazioni sui mercati di titoli e azioni (vedi PALLEY 2015). Ad ogni modo la letteratura che si richiama a questo approccio ha compiuto di recente sul punto notevoli progressi. Si vedano ad esempio i due contributi di ZEZZA 2012 e VERONESE PASSARELLA 2017.
14 Nella realtà delle economie moderne, nonostante il fenomeno della disinflazione sia evidente, quello della deflazione (ossia di un tasso di crescita negativo dei prezzi) è molto contenuto e si riscontra solo in rarissimi casi, pur in presenza di crescenti eccessi di capacità/capitale già a partire dai primi anni ‘90. Negli Stati Uniti, ad esempio, esso si riscontra solo nel 2009, all’indomani della grande crisi del 2007-2008, e nel 2015 (-0,1%) (vedi qui). Sebbene questa evidenza, crediamo, possa risultare coerente con il nostro schema teorico, è necessario tenere conto che l’asimmetria tra inflazione e deflazione è un fenomeno assai complesso, non immediatamente riconducibile alle dinamiche stilizzate di un modello semplificato come quello presentato in queste pagine, in cui il meccanismo di determinazione dei prezzi non viene esplicitato.
15 Bisogna dunque distinguere tra ex-ante sunk cost, perfettamente noti alle imprese al momento della stipula del contratto di affitto, e ex-post sunk cost che si verificano inseguito a ‘notizie’ che l’impresa acquisisce alla fine del periodo di produzione su un risultato inatteso. Sulla differenza tra ex-ante e ex-post sunk cost si veda OWEN – ULPH 2002.
16 L’esistenza di un cronico eccesso di capacità produttiva nella maggior parte delle industrie globali, ossia industrie che operano in modo efficace in tutti o nella maggior parte dei mercati di tutto il mondo. è un tratto caratteristico dell’era neoliberale, ormai ampiamente riconosciuto da molti studiosi (vedi CROTTY 2002 e 2017).
17 Notiamo che quando l’investimento dei nuovi imprenditori si riduce considerevolmente, a causa ad esempio di scarsa fiducia nella performance dell’economia, nel lungo periodo si dovrebbe ridurre anche la capacità produttiva eliminando lo squilibrio. Ad ogni modo, la caduta del saggio del profitto effettivo al di sotto del livello “normale”, fornirebbe un ulteriore segnale negativo ai nuovi imprenditori, “trascinando” la tendenza a non investire al periodo successivo e ampliando nuovamente il gap tra produzione potenziale e domanda.
18 In seguito allo scoppio della bolla dei mutui subprime nel biennio 2008-2010 le banche, che spesso avevano garantito una linea di credito ai fondi hedge in caso di carenza di liquidità non superabile altrimenti, cercano di approvvigionarsi sul mercato interbancario ma non ci riescono in quanto anche lì la liquidità è evaporata. Le banche diventano allora molto caute nel concedere credito sia alle famiglie – in primo luogo sul mercato dei mutui – che alle imprese.
19 Questa capacità è ormai chiaramente confermata. Come afferma il documento n° 169 della BCE (aprile 2016) dal titolo «Profit distribution and loss coverage rules for central banks”, alla nota 7 a pagina 14: “Le banche centrali sono protette contro l’insolvenza a causa della loro capacità di creare denaro e possono perciò operare con patrimonio netto negativo».
20 Il carattere endogeno dell’offerta di moneta (vedi nota 6) si è rafforzato, specie negli anni successivi alla crisi, grazie al notevole sviluppo del cosiddetto “sistema bancario ombra” (shadow banking system), ossia alla progressiva diffusione di intermediari finanziari non bancari che operano al di fuori dei circuiti regolamentati. (si veda MCCULLY 2007). Dal punto di vista teorico le banche ombra agiscono sull’offerta di moneta attraverso: la continua creazione e distruzione di strumenti di pagamento che fungono da moneta o quasi-moneta; l’incremento e decremento del moltiplicatore monetario (ossia della relazione tra base monetaria controllata dalla banca centrale e il volume complessivo della massa monetaria), anche indirettamente, attraverso gli impatti sulla adeguatezza patrimoniale delle banche commerciali; la variazione della velocità di circolazione della moneta. Sul punto si veda CANELLI – REALFONZO 2020.
21 Le evidenze statistiche in base alle quali le società non finanziarie destinano una quota inferiore dei profitti agli investimenti fisici, mentre aumentano i rendimenti agli azionisti attraverso acquisti e riacquisti di azioni (buybacks) , non sono limitate agli Stati Uniti. Una consistente quantità di dati OCSE mostra come le stesse tendenze siano ormai evidenti in molte economie sviluppate; vedi GRUBER – KAMIN 2017 e LAZONIK per alcuni dati sul fenomeno), compensando in questo modo i rischi derivanti da investimenti in sviluppo di nuove tecnologie, particolarmente forti in contesti resi sempre più incerti dagli effetti della crisi.
22 Come conseguenza, alcune delle imprese più piccole e potenzialmente insolventi potrebbero finire in bancarotta ed essere acquisite da quelle maggiori, accentuando la dimensione di quest’ultime e favorendo il cosiddetto processo marxiano di “centralizzazione del capitale” (si veda MARX 1867 e BRANCACCIO ET AL. 2015, 2018).

 Like


Andrebbe indagato poi come l’estendersi del credito al consumo, estensione abnorme nei paesi a capitalismo sviluppato da lunga data, abbia “risolto” a suo modo il problema evidenziato dalla Luxemburg e da altri su come sia possibile l’accumulazione del capitale, una soluzione che la Luxemburg, alle prese con le condizioni “di sussistenza” della classe operaia del suo tempo, non poteva prevedere. Una soluzione peraltro non in grado di evitare la crisi, come si è accertato oltre ogni dubbio nel 2008, e che mi pare si possa definire una crisi da capitale fittizio.