Fai una donazione
Questo sito è autofinanziato. L'aumento dei costi ci costringe a chiedere un piccolo aiuto ai lettori. CHI NON HA O NON VUOLE USARE UNA CARTA DI CREDITO può comunque cliccare su "donate" e nella pagina successiva è presente (in alto) l'IBAN per un bonifico diretto________________________________

- Details
- Hits: 3356
Perché tocca a Obama gestire il declino degli Usa
di Vladimiro Giacché
 Sul ruolo della finanza nella genesi della crisi attuale si sono versati fiumi d’inchiostro. Purtroppo, però, ai molti facili anatemi nei confronti di banchieri e “speculatori” si sono accompagnate poche analisi serie del fenomeno della finanziarizzazione dell’economia. Che non data da pochi anni, ma abbraccia gli ultimi decenni: una ricerca della McKinsey di qualche anno fa vedeva il rapporto tra il valore complessivo degli assets finanziari a livello mondiale e il prodotto interno lordo mondiale in crescita dal 100% del 1980 al 356% di fine 2007. Non si è insomma trattato di un fenomeno contingente, ma strutturale - e che quindi richiede di essere spiegato in quanto tale. C’è poi un secondo aspetto che merita attenzione: l’espansione dell’attività finanziaria non è affatto un fenomeno storicamente nuovo.
Proprio “la scoperta della finanziarizzazione come modello ricorrente nel capitalismo storico” rappresenta uno dei principali fili conduttori della ricerca di Giovanni Arrighi. Poco noto nel nostro paese e scomparso nel 2009, Arrighi è stato tra i maggiori studiosi delle dinamiche dell’economia internazionale. Una raccolta di suoi scritti appena pubblicata, Capitalismo e (dis)ordine mondiale (Roma, manifestolibri, pp. 232), rende facilmente accessibili al lettore italiano, anche grazie all’eccellente introduzione di Giorgio Cesarale, le linee fondamentali della sua ricerca.
- Details
- Hits: 2581
Irlanda ed Eurolandia, a saltare è il mercato
Domenico Moro*
 La difficile situazione dell’euro, con l’estensione della crisi del debito sovrano all’Irlanda e potenzialmente a Portogallo e Spagna, è il prodotto di varie contraddizioni, che si approfondiscono, intrecciandosi tra loro. In primo luogo, il debito sovrano è figlio del modo in cui si è tentato dei risolvere la crisi del 2001, con il sostegno artificiale alla domanda. Il costo del denaro è stato ridotto quasi a zero, inondando di liquidità i mercati finanziari[1] e spingendo le banche a concedere mutui immobiliari con grande disinvoltura. I prezzi delle case sono lievitati, creando una bolla e permettendo alle famiglie, grazie ai rifinanziamenti dei mutui, di acquistare a credito e sostenere la crescita dell’economia in primo luogo degli Usa e poi di Regno Unito, Spagna, Portogallo e Irlanda, e indirettamente dei grandi paesi esportatori[2]. Quando la bolla immobiliare è scoppiata e i prezzi delle case sono crollati al di sotto dei mutui, le famiglie sono diventate insolventi e le banche hanno accumulato perdite enormi. Per scongiurare una catena di fallimenti bancari sono intervenuti gli Stati, i cui debiti sono cresciuti repentinamente. In Irlanda, il debito pubblico netto, che nel 2007 era il 12% del Pil, è schizzato in alto quando lo Stato è intervenuto a garantire obbligazioni bancarie pari al 30% del Pil[3]. Dunque, a saltare in Irlanda, come altrove, non è stato il pubblico, ma il privato, cioè il tanto decantato mercato.
- Details
- Hits: 3119

L'Euro: da alternativa al dollaro a businnes della povertà
di Comidad
 Il ministro dell'Economia Tremonti ha rilanciato i facili entusiasmi dei suoi supporter della "destra antagonista" ripresentando alla Germania la proposta degli "Eurobond", cioè di titoli emessi allo scopo di sostenere l'euro attraverso un impegno dell'Unione Europea nel suo complesso. La proposta si è qualificata da sé come un nonsenso, dato che è apparsa come andare da uno che ti abbia appena rifiutato di garantirti una cambiale per chiedergli di garantirti addirittura un mutuo.
Il governo tedesco ha avuto infatti facile gioco ad obiettare che il peso della responsabilità di garantire l'affidabilità di questi titoli europei ricadrebbe sui Paesi ad economia forte, come appunto la Germania; Paesi che adesso rivendicano nei media il rango di "virtuosi", dato che la potenza si ammanta di virtù, mentre i Paesi ad economia debole, in base a questo lessico moralistico, vengono etichettati con l'acronimo sprezzante di "P.I.G.S.", poiché la debolezza va considerata come una colpa.
- Details
- Hits: 2991
Il mercato alla base della crisi irlandese
di Domenico Moro
 La difficile situazione dell’eurozona, con l’estensione della crisi del debito sovrano all’Irlanda e potenzialmente a Portogallo e Spagna, è il prodotto di quattro tipi di contraddizioni, che si approfondiscono e si intrecciano tra loro.
La prima è interna ai rapporti di mercato. Il debito sovrano è figlio del modo in cui si è tentato dei risolvere la crisi del 2001, attraverso il sostegno artificiale alla domanda. Il costo del denaro, a partire dagli Usa, è stato ridotto quasi a zero, inondando di liquidità i mercati finanziari [1] e spingendo le banche a concedere mutui immobiliari con grande facilità. Il mercato e i prezzi delle case sono lievitati, creando una bolla e permettendo alle famiglie, grazie ai rifinanziamenti dei mutui, di acquistare a credito. In questo modo, si è sostenuta artificialmente la crescita dell’economia di Usa, Spagna, Portogallo e Irlanda, e indirettamente dei grandi paesi esportatori. Con lo scoppio della bolla immobiliare, che ha fatto crollare i prezzi delle case al di sotto dell’indebitamento, le famiglie sono diventate insolventi e, di conseguenza, le banche hanno accusato perdite enormi. Per scongiurare una possibile catena di fallimenti bancari è intervenuto lo Stato, il cui debito è cresciuto repentinamente.
- Details
- Hits: 3117
Gli scenari del teatrino europeo
Sergio Cesaratto
 Il 16-17 dicembre si riunisce in Belgio il Consiglio dei leader europei. Quali sono gli scenari che l’Europa ha di fronte?
Alla irrisolta crisi di solvibilità della Grecia si è in questo autunno aggiunta quella dell’Irlanda e a ruota il contagio, che si manifesta con un aumento dei tassi di interesse sui titoli pubblici, è arrivato anche all’Italia via Portogallo e Spagna e ora persino alla Germania. Quali sono le prospettive? Abbiamo di fronte tre scenari: 1) tamponare con un po’ di liquidità la situazione dei paesi periferici chiedendo loro di “aggiustare i propri conti” con “sacrifici” interni;. 2) anticipare la rottura e gestirla evitandone gli aspetti più dolorosi, per quello che si può; 3) attaccare i problemi alla radice nella direzione di costruire una unione politica ed economica funzionante.
- Details
- Hits: 2584
Chi ha ucciso l’euro?
Matías Vernengo*
 Prima della Grande Recessione era diffusa l’opinione che il ruolo di riserva internazionale del dollaro fosse a rischio, e che una crisi avrebbe potuto generare una fuga dal dollaro. Invece, inaspettatamente, la vittima della crisi è stato l’euro. Se per caso era rimasto qualche dubbio circa la morte dell’euro dopo la crisi greca, questo è stato eliminato dalla successiva crisi irlandese.
Chi l’ha ucciso? Non c’è bisogno della polizia scientifica per cercare le prove, il colpevole ha lasciato tracce ovunque… no, non è stato il maggiordomo, ma la Banca Centrale Europea.
Negli Stati Uniti la crisi ha fatto sì che la Federal Reserve si impegnasse a mantenere bassi i tassi di interesse sui titoli del debito pubblico a lungo termine, utilizzando la controversa politica di espansione della quantità di moneta. Continuando a comprare grandi quantità di titoli pubblici, la Fed non solo mantiene bassi i tassi di interesse, ma fornisce la garanzia che questi titoli sono assolutamente sicuri.
- Details
- Hits: 13275
Le origini culturali della crisi
Alessandro Roncaglia*
 Negli ultimi mesi abbiamo sentito ripetere infinite volte che gli economisti non hanno previsto la crisi finanziaria ed economica che ci ha travolto. Perfino la regina d’Inghilterra se ne è lamentata. Di fronte a queste critiche, la nostra professione deve porsi con urgenza almeno tre domande. Primo, a nostra parziale discolpa: cosa significa, nel nostro caso, prevedere un evento? Secondo, a parziale critica della superficialità dei mezzi di informazione: è vero che gli economisti non hanno previsto la crisi? Terzo, e più importante: se, come vedremo, alcuni l’hanno prevista e altri no, da cosa è dipesa la relativa preveggenza degli uni e la relativa cecità degli altri?
La terza domanda ci porterà a una questione fondamentale, che merita certo una trattazione più approfondita di quella possibile in un breve intervento come il mio: la responsabilità di un orientamento culturale tuttora prevalente tra gli economisti – che può essere indicato, sempre in modo necessariamente vago, mainstream, o Washington consensus, o fondamentalismo liberista – nel favorire il formarsi della situazione di cui la crisi sarebbe divenuta uno sbocco inevitabile.
- Details
- Hits: 4184

Dentro la crisi
Emilio Quadrelli
 L'irrompere di quella che, a rigore di logica, sembra essere la più grave crisi strutturale del capitalismo, di ben lunga più acuta e catastrofica di quella del 1929 le cui ricadute, com'è noto, hanno finito con l'innescare il secondo conflitto mondiale, ha reso nuovamente attuale Marx e la sua analisi del capitalismo. Per anni Das Kapital era caduto nel dimenticatoio della storia mentre il marxismo, e ancor più il richiamarsi a questo, era diventato oggetto di derisioni che finivano con l'accomunare il ceto politico e intellettuale schierato apertamente e senza remore con l'imperialismo e l'intellighenzia cosiddetta critica. Per entrambi il richiamo a Marx e al marxismo non mostrava altro che la palese esemplificazione dell’incapacità a comprendere a fondo le "novità" che il mondo postmoderno, postmateriale, postclassi e così via poneva sotto gli occhi di tutti[1].
- Details
- Hits: 3667
La prossima crisi: ecco come il businnes sfrenato ci ucciderà
Nafeez Mosaddeq Ahmed
 Il 2008 è stato l’anno della convergenza delle crisi. Gli aumenti del prezzo del petrolio così come degli alimenti principali, entrambi prodotti dalla combinazione di problemi nella produzione e nel rifornimento, dalla domanda salita alle stelle con il conseguente incremento del commercio di merci nel mercato dei futures. Allora le banche hanno collassato, i governi le hanno salvate con interventi mirati a puntellare un sistema finanziario che crollava.
Come ho già sostenuto in un precedente articolo (trad italiana) su Ceasefire, questa convergenza di crisi energetica, alimentare ed economica non è stata un incidente, ma il risultato inevitabile del modello di business sfrenato adottato da un sistema politico-economico mondiale che ora ha raggiunto i propri limiti interni, oltre ad aver superato quelli dell’ambiente.
Nonostante le rassicurazioni ufficiali secondo le quali il peggio è passato e le economie si stanno riprendendo e sono tornate a crescere, la tendenza attuale ci indica che il peggio deve ancora venire, e che i politici non hanno idea di quali siano le cause strutturali della convergenza di queste crisi.
- Details
- Hits: 2742

Con amici come questi… Lo smembramento dell 'economia irlandese
Michael Burke
 La discussione mainstream in Gran Bretagna sulla crisi economica e finanziaria che ha travolto l'Irlanda è dominata dalla questione se i contribuenti britannici dovrebbero partecipare a un salvataggio degli 'irlandesi'. Il Cancelliere George Osborne afferma che 8 miliardi di sterline saranno resi disponibili come parte del pacchetto di salvataggio in quanto 'aiutare un amico in difficoltà' è l'interesse nazionale della Gran Bretagna mentre l’estrema destra del partito Tory obietta che vengono fatti tagli in Gran Bretagna mentre ' il paese paga 'per aiutare un membro della zona euro.
L'incapacità dell’ establishment britannico di discutere su cosa fare per l'Irlanda senza tirare fuori una serie di pregiudizi è ben noto – e ci sorprende ancor di più l'incapacità di distinguere tra un finanziamento fruttifero e un bel regalo. In realtà al prestito di 8 miliardi di sterline sarà sicuramente applicato dalla Gran Bretagna il tasso di interesse più elevato (5% o più) mentre essa stessa sta pagando il 3% o meno, rendendo di conseguenza il “regalo” un ritorno vantaggioso.
Ma lo Scacchiere britannico non è entrato nel business finanziario e nemmeno un centesimo degli 8 miliardi di sterline saranno utilizzati per mantenere l’occupazione di un lavoratore irlandese, o per evitare che una scuola o un ospedale vengano chiusi.
- Details
- Hits: 2723

Emergenza permanente
Slavoj Žižek
 Durante le proteste scoppiate quest’anno contro le misure di austerità nella zona euro (in Grecia e, in misura minore, in Irlanda, Italia e Spagna), abbiamo visto imporsi due versioni. Quella dell’establishment propone una visione “naturale” e depoliticizzata della crisi.
Le misure di regolamentazione sono presentate non come decisioni fondate su scelte politiche, ma come imperativi dettati da una logica finanziaria neutra: se vogliamo stabilizzare le nostre economie, dobbiamo ingoiare il boccone amaro.
L’altra versione – quella dei lavoratori, degli studenti e dei pensionati – presenta le misure di austerità come l’ennesimo tentativo da parte del capitale finanziario internazionale di smantellare ciò che resta dello stato sociale. Per i primi, il Fondo monetario internazionale è un custode neutrale della disciplina e dell’ordine; per gli altri, è l’oppressivo agente del capitale globale.
- Details
- Hits: 2363
Perché la Germania salva l’Irlanda
di Vladimiro Giacchè
 1. Salvataggio, ma di chi? Siamo al secondo salvataggio in Europa. Al secondo salvataggio delle banche tedesche. Come già nel caso della Grecia, chi sicuramente guadagna dalla soluzione della crisi irlandese, infatti, sono i creditori. Che vedono scongiurato il rischio di non riavere indietro i soldi incautamente prestati alle banche e allo Stato irlandese. E anche adesso, come nel caso della Grecia, tra i primi creditori ci sono le banche tedesche: allora in compagnia delle banche francesi, adesso assieme alle banche inglesi. Tra parentesi, è questo il motivo per cui in questo caso anche la Gran Bretagna si è detta disponibile a partecipare al salvataggio. Considerando che l’esposizione del Regno Unito sull’Irlanda è di 188 miliardi di euro (quello tedesco “appena” di 184), il meno che si possa dire è che si tratta di un aiuto interessato.
2. I cittadini pagano la crisi delle banche. Nel caso del paziente irlandese, quello che è avvenuto è chiarissimo: 1) lo Stato ha salvato le due maggiori banche del Paese, travolte dalla crisi immobiliare, con iniezioni di capitale per decine di miliardi di euro; 2) questo ha fatto esplodere il deficit pubblico, che è schizzato al 32% su base annua (il limite di Maastricht è al 3%), imprimendo una tremenda accelerazione al debito pubblico;
- Details
- Hits: 2455
L'Europa paga gli errori di Berlino
Martin Wolf
 Se qualcosa di buono può venir fuori dal disastro irlandese, sarà la consapevolezza che le tradizionali teorie tedesche sui problemi dell'Eurozona sono sbagliate. Qualunque unione valutaria tra economie diverse è inevitabilmente un'avventura pericolosa. Ma se si fonda su idee errate sul modo in cui dovrebbe funzionare, può rivelarsi catastrofica.
La teoria canonica di cui parliamo è che i problemi dell'euro sono legati all'indisciplina di bilancio e alla scarsa flessibilità dell'economia, e che le soluzioni corrette sono rigore nei conti pubblici, riforma strutturale e ristrutturazione del debito. Ma l'Irlanda si trova nei guai per gli eccessi finanziari, non per le negligenze di bilancio; necessita di un intervento di salvataggio nonostante possieda un'economia flessibilissima; e a forza di parlare di ristrutturazione del debito, com'era prevedibile, si è scatenata la crisi. Sono dati di fatto che dovrebbero indurre i tedeschi a rivedere le loro idee. Che poi lo facciano effettivamente, ne dubito.
- Details
- Hits: 2761
Auri Sacra Fames
Rosario Patalano
 Dopo il crollo del sistema di Bretton Woods, nel 1971, economisti e politici liberisti hanno costantemente auspicato il ritorno a forme di regolazione delle relazioni monetarie internazionali fondate sull’oro. È con questo spirito che il presidente della Banca Mondiale, Robert Zoellick, nel momento più acuto della guerra delle monete che sconvolge i mercati valutari, ha proposto ai paesi riuniti al G20 di Seoul una vera e propria agenda per istituire un nuovo ordine monetario internazionale fondato sulla centralità dell’oro. E poiché la Banca Mondiale è - con il Fondo Monetario Internazionale - il pilastro su cui si costruisce l’attuale assetto delle relazioni monetarie internazionali, la proposta di Zoellick ha riscosso grande attenzione e riavviato il dibattito tra economisti e politici sulla possibilità di una restaurazione, anche in forme innovative, del sistema aureo.
Vediamo allora in dettaglio cosa ha proposto Zoellick - già nel suo articolo del 7 novembre apparso sul Financial Times - per superare l’attuale regime di cambi flessibili più o meno controllati. Il nuovo sistema, scrive Zoellick, “dovrà coinvolgere il dollaro, l’euro, lo yen, la sterlina e un renminbi che si muova verso l’internazionalizzazione” e “dovrebbe anche prendere in considerazione di impiegare l’oro come punto di riferimento internazionale su inflazione, deflazione e futuri valori monetari”.
- Details
- Hits: 2493

La prossima volta, il mercato
Gianni Becevel intervista Christian Marazzi
 15 settembre 2008, fallisce la Lehman Brothers, evento choc che ha segnato l'inizio della crisi finanziaria. Ormai è passato più di un anno. Cos'è cambiato?
Il fallimento della Lehman Brothers rappresenta il passaggio dal capitalismo finanziario in cui centrale era stato il processo di privatizzazione del deficit spending keynesiano, al capitalismo finanziario di Stato, in cui il deficit spending viene di nuovo statalizzato, benché in modo differente rispetto al funzionamento di quello keynesiano praticato dagli Stati nel corso dei trent'anni gloriosi della crescita fordista. Il deficit spending è la modalità con la quale lo Stato o, rispettivamente, la finanza di mercato, crea domanda aggiuntiva, cioè redditi addizionali rispetto a quelli salariali creati dall'economia, una creazione di domanda a mezzo di indebitamento. Si tratta di un meccanismo fondamentale nella storia del capitalismo che ha segnato nel corso del Novecento l'avvento dell'imperialismo, ossia il rapporto di dipendenza tra paesi sviluppati del Nord e paesi poveri del Sud, con questi ultimi funzionanti da "mercati di sbocco" per il plusvalore {surplus) non vendibile all'interno dei paesi ricchi.
- Details
- Hits: 3126
La strategia della Federal Reserve
Dream Theater
 Quantitative easing , iperinflazione, deflazione , velocità circolazione moneta. Cosa ha in mente Ben Bernanke .
Il D-Day si avvicina, anche se ormai chi è più vicino alla FED ha già illustrato a grandi linee cosa ci svelerà Bernanke ad inizio novembre.
La Federal Reserve , non interverrà con un quantitative easing BOOM ma cercherà di fare un’operazione più graduale. Si partirà con un importo limitato per il primo mese, forse 100-200 miliardi di dollari USA, ben sotto a quanto si pensava, per poi implementare l’importo fino alla fatidica cifra di un trilione, ovvero 1.000.000.000.000 $, per i comuni mortali mille miliardi di dollaroni. Se tutto va bene. Si perchè secondo la banca “amica” per antonomasia, addirittura la cifra potrebbe lievitare fino a 2 trillioni di USD.
Historically, only a relatively small fraction of a Dollar fall is ‘passed through’ into consumer prices… (…) What all this points to is that – in line with the academic literature – the ‘pass-through’ from Dollar declines to US consumer price inflation is small. This in turn means that – if indeed the Fed sees the Dollar as one of its key policy levers for preventing inflation from staying below its mandate for a prolonged period – the Dollar needs to fall a lot further from here…. (…) Ultimately, core CPI inflation remains hostage to the slowdown in rental (shelter) price and services (less shelter) price inflation – a point we have made repeatedly in our research and one of the main reasons why our bond forecasts have been below the forwards over the past 18-months. (Source: GS-FT)
- Details
- Hits: 2986
L'economia del disastro globale
Carla Ravaioli intervista Giorgio Lunghini
Decrescita o diverso modello di sviluppo? Le contraddizioni del capitalismo, i ritardi della sinistra sulla questione ambientale, l'assuefazione a considerarci tutti consumatori. E le lungimiranti analisi dell'economista Georgescu-Rogen che già negli anni '70 rifletteva su guerra, demografia, stili di vita
 La crescita del prodotto è lo strumento perseguito per il superamento della crisi. Una politica criticata dall' ambientalismo più qualificato. Tu che ne pensi?
Credo che come valore principale si dovrebbe pensare non tanto alla crescita, quanto a un diverso modello di sviluppo economico, rispettoso della natura. Tuttavia diffido della parola "decrescita", mi pare sia un errore dei sostenitori di questa tesi, peraltro preparati, agguerriti, intelligenti ... Non si tratta di decrescita, ma di adottare stili di vita diversi. Se ciò fosse tecnicamente concepibile, bisognerebbe però vedere se l'umanità è disposta ad aderire a un modello di questo genere: e questo è un problema politico.
Già, la gente ha assunto la crescita ormai come norma di vita.
Certo. Bisogna però ricordare che, per tutta la prima fase del capitalismo, la crescita è stata provvidenziale; e lo è ancora nei paesi poveri. Il superamento delle condizioni di miseria del primo capitalismo, durato in pratica tutto l'800, è stato un fatto straordinario. Quanto poi alla capacità di crescita attuale va detto che non tutto il mondo ne è capace. Alcuni paesi - Cina, India, Brasile - lo sono, e ovviamente aggravano le condizioni ambientali. Ma nel resto del mondo, il capitalismo non è nemmeno più capace di crescita.
- Details
- Hits: 6012

La crisi? L’esito di un processo di sostituzione di prestiti a salari*
di Massimo Pivetti
La lotteria del capitalismo. Se le previsioni fanno acqua.
 Quanto di meglio una parte importante della civiltà europea era riuscita a realizzare nel primo trentennio successivo al secondo conflitto mondiale, per contrastare appunto la lotteria del capitalismo e in fin dei conti preservare nel tempo l'ordine borghese emendandolo dai suoi maggiori limiti storici, appare destinato a diventare sempre di più un lontano ricordo. Nel corso degli ultimi 30 anni si è prodotto all'interno del capitalismo avanzato un crescente ottundimento delle coscienze nei confronti dei problemi posti dalla presenza di enormi diseguaglianze economiche e dalla concentrazione di grandi ricchezze nelle mani di pochi. Questa lezione tratta del contributo fornito dalla cultura economica a tale ottundimento e delle sue implicazioni di lungo periodo.
I problemi connessi con la distribuzione della ricchezza e dei redditi, dopo essere stati a lungo al centro dell'attenzione dell'economia politica, sono stati sostanzialmente espunti dall'analisi economica oggi dominante. Con la scomparsa dagli schemi teorici correnti di capitalisti, salariati e proprietari di risorse naturali scarse, la presenza stessa nella realtà di interessi di classe tra loro contrapposti ha finito per essere negata e le sue implicazioni per il funzionamento del sistema sono quindi sparite dall'analisi.
- Details
- Hits: 2487
Cronache dalla crisi
Sergio Cesaratto
 Vale la pena in questo scorcio finale delle vacanze - per gli italiani che se le sono potute permettere - fare brevemente il punto con nostri lettori sull’andamento della crisi e sul dibattito di politica economica.
1. Il fatto più eclatante dell’estate è stata la significativa ripresa dell’economia tedesca guidata dalle esportazioni. Queste hanno compiuto un balzo, soprattutto verso la Cina. Ciò ha fatto saltare di gioia gli economisti conservatori, pronti a suggerire che le politiche restrittive e anti-keynesiane della Merkel sono state più efficaci di quelle espansive di Obama. La verità è che la Germania ha tratto vantaggio dall’opportunismo della Merkel, dichiaratamente volto ad attendere che gli altri, Cina e Stati Uniti in primis, adottassero politiche espansive, trainando in tal modo le esportazioni tedesche. Il deprezzamento dell’euro rispetto al dollaro ha fatto il resto. Tale deprezzamento è fondamentalmente scaturito dalla crisi di fiducia verso la moneta unica che ha fatto seguito all’accentuarsi dei rischi di una crisi di solvibilità del debito greco e degli altri paesi della “periferia” europea (Spagna, Portogallo e Irlanda). Fra la furbizia e il grottesco, la Germania ha così tratto beneficio sia dalle politiche espansive di alcuni che dalle difficoltà di altri, non certo dai tagli della Merkel.
- Details
- Hits: 2505
Quando finì la crescita
Pino Cabras
 Molte analisi si accontentano di guardare ai tempi recenti, per capire dove stiamo andando, intendere cosa sia accaduto al capitalismo e – scrutando con più interesse il luogo in cui viviamo – intuire perché si sia inceppata l’Italia. Tuttavia non dobbiamo limitarci a vedere le ragioni dello sfacelo nei comportamenti attuali dell’associazione a delinquere raccolta intorno al Piccolo Cesare, né nell’insipienza delle caste concorrenti.
Di recente un arco di riflessioni molto profonde è stato a più riprese pubblicato da Marino Badiale e Massimo Bontempelli. È uno dei tentativi più interessanti di costruire un pensiero politico all’altezza della grande crisi in corso. Un percorso di lettura utilissimo.
In effetti occorre uscire dalle riflessioni contingenti, e spaziare lungo una vicenda storica più estesa. Da dove viene questa crisi? In quale momento certe svolte sono diventate irreversibili?
- Details
- Hits: 2713
Tra Atene e Pomigliano
di Andrea Catone
Uno spettro si aggira per l’Europa: la crisi del debito sovrano. Negli ultimi mesi la grande crisi capitalistica ha prodotto un nuovo terremoto in Europa. Tutta l’eurozona, compresi i paesi che non hanno ancora formalmente adottato l’euro, ma da esso dipendono, come l’Ungheria, è stata in fibrillazione. È esploso il caso greco, con la minaccia di default dello stato. Gli altri PIGS (i “porci” nello sprezzante acronimo: Portogallo, Spagna, Irlanda) sono anch’essi sotto la spada di Damocle. L’Italia stessa col suo debito pubblico è a rischio
 La crisi greca
La crisi del debito sovrano greco è esplosa non casualmente. Come avevamo osservato sul numero precedente de l’ernesto[1] e come i comunisti greci[2] e altre riviste, marxiste e non solo, hanno messo in luce[3] dettagliatamente, essa è il risultato di uno scontro interimperialistico tra capitali appartenenti ad aree valutarie contrapposte (euro e dollaro). L’attacco speculativo contro l’euro è pianificato oltre Atlantico ai primi di febbraio dagli uomini di Soros Group, Sac Capital, Greenlight Capital, Brigade C., Paulson & Co. Gli hedge funds scommettono pesantemente sul deprezzamento dell’euro per portarlo dai massimi raggiunti a fine 2009 (il 25 novembre 2009 un euro si scambiava a 1,514 dollari) alla parità col dollaro. La Grecia appariva l’anello debole della catena. Il governo conservatore di Costas Karamanlis aveva dichiarato un deficit pubblico nettamente inferiore al 12,7%, ammesso in seguito dal governo socialdemocratico di Papandreu. La potenziale insolvenza dello stato greco è stata il pretesto per il declassamento dei titoli di stato a spazzatura (junk bond). La Grecia era in gran parte indebitata con banche tedesche legate al governo tedesco e garantite dall’asse Merkel-Karamanlis.
- Details
- Hits: 2262
Oltre il “momento Kindleberger”, contro l’austerity globale
Gerald Epstein*
Articolo in sostegno della Lettera degli economisti italiani contro l'austerity distruttiva nella zona euro
 L’espressione “momento Minsky” è entrata nel linguaggio comune quando, all’apice della “fase 1” della crisi finanziaria, nella metà del 2008, alcuni giornalisti e persino gli economisti mainstream scoprirono che in realtà esisteva una convincente teoria che ci avrebbe aiutato a comprendere il disastro finanziario che minacciava di portare al crollo l’economia mondiale. Da allora entrammo nel “momento Keynes”: i politici e gli economisti, negli Stati Uniti, in Europa, in Asia e anche nei “templi ” del neoliberismo - come il Fondo Monetario Internazionale - riscoprirono l’assoluta necessità di politiche fiscali espansive per contenere le forze deflazionistiche che stavano conducendo l’economia mondiale in una “stretta mortale”. Per un breve periodo, i governi adottarono politiche fiscali keynesiane senza precedenti, per cercare di interrompere la spirale economica deflazionistica e, per certi versi, ebbero un temporaneamente successo. Ma ora le forze ortodosse, in Europa e negli Stati Uniti, stanno cercando di seppellire Keynes ancora una volta e resuscitare politiche liberiste reazionarie – rispolverando le teorie e il lessico del passato – invocando brutali misure di austerità per ristabilire la “fiducia” nei mercati finanziari. E ciò, essi dicono, condurrà alla ripresa dell’economia globale attraverso tassi d’interesse più bassi, maggiori investimenti e più elevata occupazione. Questi politici e gli economisti che li sostengono fanno queste affermazioni impassibili, a dispetto del fatto che furono questi mercati finanziari e queste politiche economiche a condurci alla più grande calamità economica globale dopo la Grande Depressione.
- Details
- Hits: 2656

Con questi tagli si torna agli anni trenta
di Vladimiro Giacché
 Nell’estate del 2009 il recupero degli indici borsistici iniziato a marzo sembrava ormai consolidato e l’intera finanza internazionale poteva tirare un sospiro di sollievo per lo scampato pericolo. Autori di questo miracolo, che aveva impedito al mondo di precipitare in una seconda Grande Depressione, erano, a giudizio di tutti, gli Stati e le banche centrali. Con interventi di entità senza precedenti, a cominciare da massicce nazionalizzazioni di banche e assicurazioni. Questo neo-interventismo statale fu in parte frainteso come “keynesiano” (mentre non si trattava di investimenti pubblici per rilanciare la domanda aggregata, ma di semplice socializzazione delle perdite), e diede luogo anche a polemiche sui rischi di un ritorno in grande stile dell’intervento pubblico nell’economia. Già allora ebbi a scrivere che si trattava di polemiche fuori bersaglio: “le cose stanno diversamente. La gigantesca trasformazione di debito privato in debito pubblico, se non è riuscita né a ridurre l’entità complessiva del debito né a rianimare l’economia, può porre le premesse di un’ulteriore crisi del debito: quella, appunto, del debito pubblico, o – come si dice in gergo – sovrano; con uno Stato costretto a impegnare risorse che non ha e oltretutto privato dalla stessa crisi delle entrate fiscali necessarie anche solo a sostenere la normale amministrazione. A questo punto il risultato… sarebbe una pesantissima crisi fiscale dello Stato, un’ulteriore drastica riduzione del suo ruolo nell’economia e il campo libero lasciato alle grandi multinazionali private… Se così accadesse, del welfare resterebbe ben poco” (introduzione a "K. Marx, Il capitalismo e la crisi", DeriveApprodi, 2009, pp. 49-50).
- Details
- Hits: 3831
Deflazione: brividi glaciali!
Andrea Mazzalai
 Confesso che fa impressione anche se non è una sorpresa sentire Paul Krugman parlare pubblicamente di una terza depressione mondiale, non grave come quella del '29 ma lunga almeno quanto o più della "Big Depression" la depressione del 1873, che abbiamo già analizzato in LA GRANDE DEPRESSIONE DEL 1873: TRACCE SULLA SPIAGGIA.
Krugman da sempre sostiene che oggi abbiamo bisogno di una continua espansione della spesa pubblica anche a scapito del deficit, dell'incremento del debito dei paesi sovrani, anche se probabilmente dimentica alcune evidenze empiriche. Questa è già una depressione, uno dei presidenti americani, Truman, spesso ricordava che recessione è quando tutti intorno a te perdono il posto di lavoro, depressione è quando incominci a perdere il tuo.
Come ho scritto più volte vi sono studi empirici che testimoniano che per ogni dollaro di spesa pubblica alla lunga si ecclissa un dollaro di consumi, di domanda privata, mentre per ogni dollaro in più di tasse tre di domanda privata scompaiono.
- Details
- Hits: 3394
Mr. Obama, Frau Merkel e la finanza. A margine del G20 di Toronto
di Raffaele Sciortino
L’attuale, delicato passaggio dell’economia e della politica globale lo si può forse sintetizzare così. C’è un interesse, e necessità, generale a uscire dalla crisi ma si fanno avanti strategie sempre più chiaramente divergenti, in particolare tra Germania e Stati Uniti -focus principale di questo articolo- mentre a tutti gli effetti sono emersi “altri” soggetti di cui va oramai preso atto
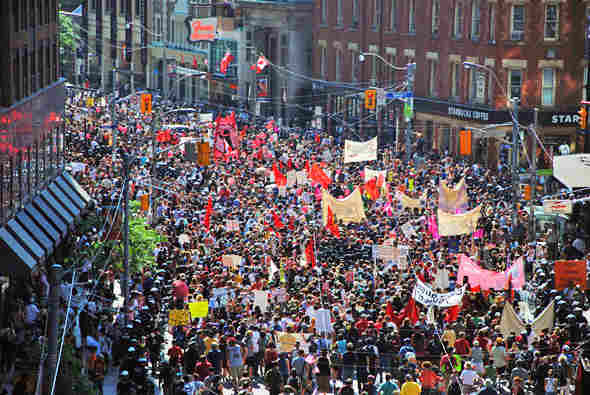 Si accendono i fuochi
Il G20 di Toronto è dentro questo passaggio. C’è chi prova a declinarlo in termini meno pessimistici: “la crisi europea non è finita e la ripresa globale non è assicurata”. E c’è chi, come il solito Roubini, non esclude un double dip, una seconda caduta recessiva mondiale. Comunque sia, la crisi complessivamente intesa non è affatto finita. Non lo è negli aspetti “reali”: se l’emorragia è stata bloccata non c’è però stato il rimbalzo sperato, alla ripresa azionaria del 2009 non ha corrisposto una ripresa dei profitti e la disoccupazione nei paesi occidentali non tende a decrescere in termini assoluti. Non lo è neanche in termini “finanziari”, solo che il rischio debito si è spostato oggi principalmente sugli stati - la febbre è alta per un certo numero tra cui Stati Uniti, Giappone Gran Bretagna, ma anche gli altri non stanno bene. Abbiamo così assistito alla prima seria crisi dell’euro e dell’Unione Europea su cui si è scaricata la “correzione dei mercati” a partire dai grossi speculatori ribassisti del mercato futures di Chicago. Il che segnala non solo incertezza sul valore delle monete e sui costi del rifinanziamento dei deficit statali, ma soprattutto un primo episodio di scontro tra Washington e Bruxelles (o Berlino?!) su chi dovrà pagare prima e più degli altri l’abbattimento del valore dei debiti pubblici che si prepara sui mercati e quindi bruciare risorse nella svalorizzazione pendente di una parte dei titoli di credito che continuano a girare per il mondo.
Page 24 of 33