Fai una donazione
Questo sito è autofinanziato. L'aumento dei costi ci costringe a chiedere un piccolo aiuto ai lettori. CHI NON HA O NON VUOLE USARE UNA CARTA DI CREDITO può comunque cliccare su "donate" e nella pagina successiva è presente (in alto) l'IBAN per un bonifico diretto________________________________

- Details
- Hits: 4630

Crisi della finanza, trasformazioni della democrazia, critica della politica
La moneta e la finanza globale
di Christian Marazzi
Tutto ciò che sembrava delineare un funzionamento normale della finanza negli anni Settanta è oggi scomparso, e per questo le teorie economiche si dimostrano obsolete. Negli ultimi decenni, tutto si è trasformato all’interno della finanza e delle sue regole sia per quello che riguarda la gestione del debito pubblico e il finanziamento degli investimenti sia per quello che riguarda invece la gestione delle imprese e soprattutto la creazione di posti di lavoro. Il fatto più rilevante: la finanza ha ormai preso il posto della creazione monetaria, che era stata una costante nel corso dei famosi trenta gloriosi anni del dopo guerra. Durante questa fase di crescita generalizzata del capitalismo occidentale, grazie al legame tra il Ministero del Tesoro e la Banca centrale, le autorità monetarie disponevano del potere di creare liquidità di moneta. Le autorità monetarie avevano, in questo modo, la possibilità di coprire i debiti generati dalle politiche di deficit spending, prima di tutto attraverso una creazione di moneta ex ante che anticipava il divenire-capitale di questa moneta immessa nel circuito economico dalle autorità statali. La moneta così creata e immessa nelle reti bancarie per acquistare dei titoli - i buoni del Tesoro –costituiva una sorta di creazione di reddito ex ante
- Details
- Hits: 3997
Il peggioramento della crisi del debito
Mike Whitney intervista Michael Hudson
Mike Whitney: Venerdì [5 Settembre] pomeriggio il governo ha annunciato il piano per collocare i due giganti dei mutui, Fannie Mae e Freddie Mac, in “amministrazione controllata”. Gli azionisti saranno praticamente spazzati via (le loro azioni sono già crollate di oltre il 90%) e il governo interverrà per proteggere il debito delle due aziende. Per certi versi, proteggerà anche le loro azioni privilegiate, che Morgan-Chase ha svalutato solo della metà. Questo sembra essere l’intervento governativo più radicale mai operato sui mercati finanziari nella storia americana. Se queste due società fossero nazionalizzate, si aggiungerebbero 5.300 miliardi di dollari al bilancio del paese. Quindi, la mia prima domanda è: perché il Tesoro sta salvando gli obbligazionisti e gli altri investitori? Qual è l’interesse pubblico in tutta questa vicenda?
Michael Hudson: Il Tesoro ha sottolineato che la scadenza per definire i dettagli dell'acquisizione era domenica pomeriggio, prima che i mercati asiatici aprissero le contrattazioni. Questa preoccupazione riflette la bilancia dei pagamenti e quindi la dimensione militare del salvataggio. Le banche centrali di Cina, Giappone e Corea detengono grosse quote di queste securities, proprio a causa delle grosse dimensioni di Fannie Mae e Freddie Mac, i loro 5.300 miliardi di dollari in mutui garantiti dal debito che ha citato, e gli 11.000 miliardi totali del mercato dei mutui americano.
- Details
- Hits: 3303
Bush salva tutta la finanza sregolata
Carlo Leone Del Bello
Il governo Usa scende in campo, sperando di risolvere la crisi in modo definitivo. Centinaia, forse migliaia di miliardi di dollari pubblici per comprare i titoli «spazzatura», derivati dai mutui. Per l'Europa, Sarkozy pensa a una commissione bancaria continentale Piano shock del Tesoro: centinaia di miliardi per ripulire i bilanci di Wall Street. Festeggiano le borse mondiali
Un cambio di rotta epocale, quello delineato dall'amministrazione Bush, a poco più di un mese dalla fine del mandato. Dall'approccio «caso per caso», al salvataggio sistemico del mondo della finanza, usando denaro pubblico. Quanto? Si parla di centinaia di miliardi di dollari - forse mille, nello scenario peggiore - per ripulire i bilanci delle banche. Euforia ai limiti del parossismo sui mercati azionari, nella speranza che, grazie allo Zio Sam, da ora in poi le cose non potranno che migliorare. Il piano prospettato da Henry Paulson, segretario del dipartimento del tesoro, è semplice, e ricalca quello messo in piedi da George Bush padre per risolvere la crisi delle casse di risparmio nel 1989. Sostanzialmente, il governo creerà un fondo con cui acquistare tutti i titoli derivati dalla cartolarizzazione dei mutui.
- Details
- Hits: 2970
Lehman ovvero il collasso del parassita
Domenico Moro
L'economia Usa sta rivelando con le crepe sempre più vistose che appaiono in superficie la fragilità di fondo che la caratterizza da tempo. Quella di una economia e di un paese che hanno vissuto fino ad ora a credito sulle spalle del mondo intero
Come quasi sempre accade, quasi tutti i quotidiani, compresi quelli economici, fino a qualche giorno fa erano pronti a scambiare un timido raggio di sole per la fine della tempesta. La stessa Marcegaglia preconizzava in una intervista sul Corriere una imminente ripresa Usa sulla base di una più che precaria rivalutazione del dollaro sulle altre valute. La realtà si è premurata di smentire i facili ottimismi e di ricordarci che la crisi dei mutui non è terminata, e che anzi i suoi effetti si fanno più manifesti. Del resto, si sapeva benissimo che la crisi immobiliare aveva tramutato le cartolarizzazioni dei mutui in carta straccia e, anche se l'entità delle perdite subite da tutto il sistema bancario Usa(e non solo) era incerta, si era però certi che fosse enorme. Infatti, da diversi mesi, mano a mano che le perdite emergevano, è iniziato uno stillicidio di fallimenti bancari che, evidentemente, costituivano solo l'avanguardia che quello che sta accadendo ora.
- Details
- Hits: 3238
La grande illusione
di Paul Krugman*
Fino ad ora, nonostante il ruolo della Georgia come importante corridoio per il trasporto del petrolio, le conseguenze economiche della guerra nel Caucaso sono state decisamente ridotte. Ma mentre stavo leggendo le ultime cattive notizie mi son trovato a chiedermi se questa guerra sia un presagio, un segno che la seconda età della globalizzazione potrebbe trovarsi a condividere il destino della prima.
Se vi state domandando a che cosa io mi riferisca, ecco quello che dovete sapere: i nostri nonni vivevano in un mondo di economie largamente autosufficienti, orientate verso l’interno. I nostri trisnonni, però, vivevano, come noi oggi, in un mondo di commerci ed investimenti internazionali su larga scala, un mondo distrutto dai nazionalismi.
Nel 1919 il grande economista britannico John Maynard Keynes descriveva l’economia mondiale come si presentava alla vigilia della prima Guerra Mondiale: “L’abitante di Londra poteva ordinare telefonicamente, mentre sorbiva il tè del mattino, vari prodotti da tutto il mondo…, nello stesso tempo, e con lo stesso mezzo, poteva investire la sua ricchezza nelle risorse naturali e nelle imprese di qualunque parte del mondo.”
- Details
- Hits: 3617

La stagflazione colpisce ancora. Chi?
di Roberto Tamborini
I maggiori paesi industrializzati mostrano chiari sintomi di rallentamento dell'attività economica e di accelerazione dell'inflazione. In una parola: stagflazione. Il peggiore dei mondi possibili per le autorità di politica economica, che non si era più materializzato dopo la crisi petrolifera dei primi anni '70. La Bce ha assunto una posizione restrittiva in linea con l'impegno di ricondurre l'inflazione al 2% annuo nel medio periodo. Il Dpef presentato dal governo indica una "inflazione programmata" per i rinnovi contrattuali dell' 1,7% (ossia meno della metà di quella tendenziale).
I sindacati hanno protestato per il palese irrealismo. La Confindustria ha apprezzato il rigore salariale indicato dal Dpef. Ci sono tutte le premesse per un ritorno del clima di confusione e di conflitto che caratterizzò gli anni '70. Può giovare cercare di fare un po' di chiarezza.
Sui libri di testo di economia la stagflazione compare come esempio del peggiore dei mondi possibili. Appena essa è riapparsa dall'archivio dei bui anni '70, si è immediatamente ricreato il medesimo clima di disorientamento, d'incertezza e di conflitto, anche se accelerazione dell'inflazione e rallentamento produttivo sono, in media, molto meno intensi di allora. Le autorità monetarie sulle due sponde dell'Atlantico hanno assunto chiaramente posizioni diverse (nei fatti e, forse, persino a parole).
- Details
- Hits: 3193

Dalla crisi dei mutui un duopolio Euro-Dollaro?
Domenico Moro
E' probabile che una parte almeno delle élite europee mirino a questo obiettivo, contando, oltre che sulla perdurante crisi finanziaria e monetaria degli Usa, anche sulle difficoltà incontrate dagli statunitensi a gestire unilateralmente i vari fronti di guerra
 Chissà cosa direbbe oggi Connolly, il segretario Usa al Tesoro che nel '71 affermò, rivolto agli europei: "il dollaro è la mia moneta, ma il vostro problema." Il recente rialzo del tasso di interesse di un quarto di punto al 4,25%, deciso il 3 luglio dalla Banca centrale europea, avrebbe potuto portare l'ennesimo colpo al dollaro, che dallo scoppio della bolla dei subprime non ha cessato di perdere posizioni di fronte all'euro. Del resto, anche il 2 luglio, alla notizia della contrazione dell'occupazione Usa ai massimi dal 2 novembre 2002, il dollaro era nuovamente scivolato rispetto all'euro. Ma, la dichiarazione del presidente della Banca centrale europea, Trichet, secondo cui l'ultimo aumento non avrebbe significato l'apertura di un nuovo ciclo di rialzi dei tassi d'interesse ha, per ora, scongiurato il pericolo di ulteriori smottamenti.
Non bisogna, però, scordare che la crisi, definita come finanziaria ma che probabilmente sarebbe più corretto chiamare monetaria, affonda le sue radici nella grave decadenza dell'economia reale Usa, che soffre, a partire dagli anni '60, delle conseguenze di una perdurante sovrapproduzione di capitale. Al proposito, solo un esempio: la GM, un tempo leader automobilistico mondiale, rischia ora la bancarotta, ed il valore delle sue azioni a Wall Street è crollato del 15%. Insieme, i due colossi di Detroit, GM e Ford, hanno oggi una capitalizzazione di Borsa di 10 miliardi, mentre la "piccola" Fiat da sola vale quasi 13 miliardi.
Negli ultimi anni, la speculazione ha sempre di più sostituito nella accumulazione dei profitti una struttura produttiva sempre più ristretta, col risultato di creare una serie di bolle, che, scoppiando, riproponevano la crisi, solo su una base sempre più larga. Il meccanismo speculativo è stato determinato dal mantenimento da parte della Banca centrale Usa (Fed) di un costo del denaro eccezionalmente basso e dal fatto che il dollaro, ricoprendo la funzione di moneta mondiale, ha permesso agli Usa di farsi finanziare debito statale ed estero dal resto del mondo. Negli anni si è così creata una situazione mondiale di grave squilibrio, con il debito mondiale concentrato negli Usa, ridottisi a maggiore debitori mondiali, ed il credito, invece, concentrato nei principali paesi esportatori di petrolio e nei paesi dell'Estremo Oriente esportatori di manufatti.
- Details
- Hits: 3874
Potrebbe non ripetersi?
di Domenico Delli Gatti e Mauro Gallegati
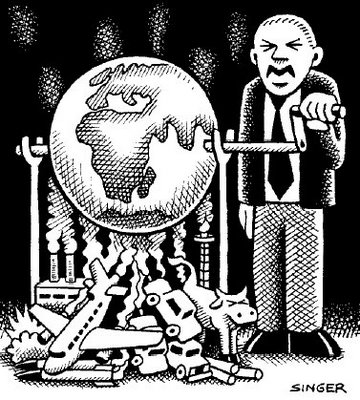 Dopo Northern Rock, Bear Sterns: l’estensione e la profondità della crisi colpisce. Si può comprendere lo sforzo delle autorità di rassicurare gli operatori per non incrinare la fiducia, già vacillante, nei mercati e nelle istituzioni finanziarie. Si capisce un po’ meno lo sforzo profuso da alcuni opinionisti nel cercare di persuadere il pubblico che non c’è nulla di cui preoccuparsi e che qualsiasi forma di intervento è manifestazione di un antico vizio keynesiano. Le cose non stanno così. Potremmo anzi sostenere che tale sforzo appare sospetto e dettato da una premessa – questa sì di tipo ideologico – anti-interventista e anti-regolatoria. Per evidenziarlo partiamo da una considerazione di fondo. L’innovazione finanziaria che ha consentito alle banche – mediante la cartolarizzazione del credito – di condividere il rischio ha accresciuto l’efficienza dei mercati finanziari?
La risposta è sì, nella misura in cui il rischio di credito è stato effettivamente parcellizzato e trasferito ad una platea di investitori consapevoli. Qui ci sono tre problemi. In primo luogo, la cartolarizzazione del credito riduce l’incentivo delle banche al "monitoring" dei debitori. In secondo luogo, talvolta il rischio di credito, cacciato dalla porta, è rientrato dalla finestra per le banche o istituzioni ad esse riconducibili che hanno riacquistati titoli strutturati come "pacchetti" di mutui. In terzo luogo, in molti casi il rischio è stato nascosto agli investitori. Ciò vale non solo per i debitori di mutui sub-prime – spesso descritti come finanziariamente analfabeti – ma anche per gli operatori più sofisticati. C’è un evidente deficit d’informazione e trasparenza in molte delle operazioni e degli strumenti che sono stati utilizzati nella recente ondata d’innovazione finanziaria.
- Details
- Hits: 6915
Lo tsunami finanziario
di F. William Engdahl
 I. IL DEBITO IPOTECARIO SUBPRIME E’ SOLO LA PUNTA DELL’ICEBERG
Parte 1: la dolorosa lezione della Deutsche Bank
Perfino i miei amici esperti banchieri mi assicurano che a parer loro il momento peggiore del cataclisma da cui sono state colpite le banche statunitensi è oramai superato, e che la situazione sta lentamente tornando alla normalità. Ma nel loro roseo ottimismo manca la percezione dell'ampiezza del deterioramento in atto sul mercato mondiale del credito, che ruota attorno al mercato americano dei titoli garantiti, e in particolare a quello delle COD (Collateralized Debt Obligations) e delle CMO (Collateralized Mortgage Obligations). Ogni attento lettore ha senz'altro sentito dire "Si tratta di una crisi del mercato statunitense del debito ipotecario subprime". Ma quasi nessuno di quelli che conosco ha capito che il problema dei subprime è solo la punta di un colossale iceberg, ora in lento scioglimento. Vi faccio un esempio recente per spiegarvi la mia convinzione che lo "tsunami finanziario" stia solo cominciando.
Pochi giorni orsono la Deutsche Bank ha subito un rude colpo quando un giudice dell'Ohio (USA) ha emesso
- Details
- Hits: 4286
Così l’Occidente produce la fame nel mondo
di Luciano Gallino
 Tempo fa l´allora presidente della Banca Mondiale, James Wolfensohn, ebbe a dire che quando la metà del mondo guarda in tv l´altra metà che muore di fame, la civiltà è giunta alla fine. Ai nostri giorni la crisi alimentare che attanaglia decine di Paesi potrebbe far salire il totale delle persone che muoiono di fame a oltre un miliardo. La battuta citata è così diventata ancor più realistica. Con una precisazione: la nostra metà del mondo non si limita a guardare quel che succede. Si adopera per produrre materialmente lo scenario reale che poi la tv le presenta.
Sebbene varie cause contingenti – i mutamenti climatici, la speculazione, cinesi e indiani che mangiano più carne, i milioni di ettari destinati non all´alimentazione bensì agli agrocarburanti, ecc. – l´abbiano in qualche misura aggravata, la fame nel mondo di oggi non è affatto un ciclo recessivo del circuito produzione alimentare-mercati-consumo. Si può anzi dire che per oltre due decenni sia stata precisamente la fame a venir prodotta con criteri industriali dalle politiche americane ed europee.
- Details
- Hits: 4182
Nel mondo post-global il «mercatismo» non incanta più
Vittorio Bonanni intervista Christian Marazzi
 Professore, come valuta questo nuovo scenario? E' veramente l'inizio della crisi di una tendenza estrema, quella appunto del neoliberismo, oppure si tratta soltanto di alcuni aggiustamenti necessari?
Direi che siamo arrivati al punto in cui le società sentono di doversi difendere dalla finanza, la quale si è autonomizzata in un modo assolutamente spropositato, del tutto autoreferenziale e sta creando dei seri problemi di governabilità.E' proprio a partire da questa autonomizzazione che la stessa economia reale, che pure non sta attraversando un particolare periodo di crisi, rischia di entrare in una lunga recessione. C'è dunque questa prima consapevolezza e una conseguente alzata di scudi. Resta il fatto che la globalizzazione da questo punto di vista mi sembra che stia dando sicuramente dei segnali di crisi proprio per quanto riguarda il suo tratto originario, ovvero le liberalizzazioni, la deregolamentazione e la crescita transnazionale. E questo porta anche ad un rafforzamento di una configurazione policentrica del globo.
Insomma più potenze economiche...
Ci sarà un'Europa, che ricerca una sua autonomia e una sua identità, l'Asia, anche se al suo interno possono essere presenti poli che si possono contrapporre l'uno con l'altro, e anche l'America latina.
- Details
- Hits: 3391
Le prossime vittime del crack: tre milioni di pensionati USA
di Monica Semprini
 Il rischio di una crisi finanziaria di drammatiche dimensioni non è un’invenzione. E’ uno spettro che si aggira e che sta prendendo sempre più corpo nelle menti degli analisti e degli operatori finanziari.
«La questione dei mutui sub-prime - sostiene una recentissima ricerca di Business Intelligence Research, un centro studi indipendente di analisi dei cicli economici e degli investimenti - potrebbe essere solo la prima tappa di una escalation dai contorni non meglio definiti ma dagli esiti drammatici» (BIR Report, aprile 2008).
Nella cornice delle previsioni sul futuro ci sono immagini chiare, dettate dalla solidità dei numeri e dalla precisione delle cifre.
In sintesi, tutte le tendenze in atto confluiscono verso un vulnus che potrebbe avere dimensioni epocali. Si tratta dei Fondi Pensione americani. E qui comincia una storia nella storia. Ma andiamo per passi graduali.
La crisi finanziaria scatenata dal dissesto dei mutui sub-prime ha portato - come è stato peraltro stimato nell’ultima riunione del Fondo Monetario Internazionale (aprile 2008) e dalla stessa Casa Bianca nello scorso marzo - ad una perdita di oltre 900 miliardi di dollari per le istituzioni finanziarie di tutto il mondo. Ma non è finita.
- Details
- Hits: 3899
Vampirismo geoeconomico
di Sbancor
 Sulla scrivania ho tre schermi. Due sono di Bloomberg, il sindaco di New York. Uno manda in continuazione notizie dal mondo, l’altro disegna grafici su qualsiasi mercato, titolo, obbligazione o maledetta carta straccia “subprime” tu abbia in animo di analizzare e nel caso acquistare. Ma adesso non è proprio il caso.
Tenersi liquidi: questa è la parola d’ordine. Comprare, oggi non compra quasi nessuno.
Tranne i Sovereign Wealth Funds, dove vengono riciclati i petrodollari russi e arabi oppure i surplus commerciali del Far East.
Sull’altro schermo ho Google Earth. Sulla scrivania due libri: Il canto della missione di John Le Carré, e Hitler di Giuseppe Genna.
E’ tutto ciò che mi ha accompagnato in questi mesi di depressione.
Qualcuno di voi potrebbe chiedersi cosa c’entrano i computer con i libri e perché stanno tutti sulla mia scrivania. Domanda stupida.
Stanno sulla mia scrivania perché fino a un po’ di tempo fa sono stato troppo depresso per spostarli. Ma questa è una risposta stupida quanto la domanda. In realtà libri e computer descrivono la realtà. Ciò che sta succedendo ora, adesso. E le conclusioni che ne traggo non mi tranquillizzano. Anzi.
- Details
- Hits: 3401

Come si genera una crisi finanziaria?
di Marco Bollettino
 La bolla immobiliare negli Stati Uniti e la crisi dei mutui subprime hanno fatto tornare alla ribalta il pensiero di un economista, Hyman Minsky, che aveva elaborato un'interessante teoria sull'instabilità innata delle economie capitaliste.
La tesi di Minsky è che l'economia capitalista, durante i periodi di prosperità tenda da sola a diventare instabile ed a generare quelle bolle speculative il cui scoppio porta alla inevitabile crisi finanziaria.
La spiegazione suona più o meno così: quando le cose vanno bene, per chi è impegnato nelle aree più remunerative dell'economia, diventa molto appetibile indebitarsi. In sostanza più ci si indebita e si investe nel settore favorevole più si fanno soldi. Poiché l'economia sembra solida e le finanze dei debitori sembrano essere in buona salute, anche le banche sono meno restie a concedere prestiti.
- Details
- Hits: 6200
La crisi qui da noi: stentare all'italiana
Joseph Halevi
 Su La Repubblica del 27 marzo Nouriel Roubini sviluppa delle previsioni circa ripercussioni della crisi statunitense sull'economia mondiale. La premessa si fonda sulla sua nota tesi circa le «dodici tappe verso la crisi». Gli Usa si stanno dirigendo verso una profonda deflazione da debito caratterizzata: a) da perdite nel valore delle cartolarizzazioni intorno ai 1.000 miliardi di dollari come minimo, b) da una caduta del 30% nei prezzi delle abitazioni - oggi siamo al 20% - e allargamento del crollo dei prezzi agli edifici commerciali, c) da un'estensione dei protesti ad altre forme di debito, come le carte da credito, d) dal fallimento di istituzioni finanziarie non bancarie. Le dimensioni del problema sarebbero quindi tali che l'inondazione di liquidità del sistema bancario da parte delle banche centrali non può arrestare la deflazione Usa, che Roubini considera prolungata nel tempo. Egli pertanto ipotizza una decelerazione delle crescita cinese e recessioni in Gran Bretagna, Spagna ed Irlanda a causa dello sgonfiamento delle loro bolle immobiliari e finanziarie. Francia e Germania dovrebbero «tenere», avendo una domanda interna più robusta e maggiore competitività internazionale. L'Italia è invece combinata peggio perché non possiede le caratteristiche francesi e tedesche.
- Details
- Hits: 7333
Davanti alla crisi, rovesciare i dogmi sulla spesa pubblica
Riccardo Bellofiore
 L'articolo di Halevi (20/3), che inquadra l'evoluzione più recente della crisi finanziaria, induce a qualche chiosa su come Europa e Italia entrino nel quadro. Che il discorso di Halevi riguardi anche il vecchio continente è evidente. Gli Stati Uniti sono stati assunti come modello per quel che riguarda precarizzazione del lavoro, capitalismo dei fondi pensione, liberalizzazione dei mercati. Gli Usa sono stati l'acquirente di ultima istanza, non solo per Asia e Cina, ma anche per i neomercantilismi europei. L'euro è stato residuale rispetto alla dinamica del dollaro.
Non ci vuol molto a capire che l'Europa va vista nella sua articolazione interna. Con almeno cinque aree cruciali, su cui si articolano le varie periferie, e l'Est. Un polo manifatturiero di qualità, tedesco e in parte francese, con i suoi satelliti. Un polo scandinavo di produzioni di nicchia di alta tecnologia.
Il centro finanziario: Inghilterra, ma anche Lussemburgo e Olanda. Le produzioni tradizionali, i distretti e le piccole imprese dell'Italia. Infine Spagna e Grecia: la prima con una crescita trainata dalle costruzioni, entrambe con disavanzi con l'estero enormi.
- Details
- Hits: 3665
Prepararsi a un anno nero
di Nouriel Roubini
 Gli Stati Uniti sono entrati decisamente in una fase recessiva fra la fine dell'anno scorso e l'inizio del 2008, e questo lo consacreranno senza alcun dubbio i dati ufficiali sul primo trimestre, e con ogni probabilità anche quelli del secondo. A questo punto è una questione aperta la durata della recessione stessa. Si è formato una sorta di consensus fra gli economisti che la crisi sarà relativamente leggera e di breve durata, probabilmente non più di sei mesi: Ma io sono di opinione profondamente diversa.
Come vivere al tempo della recessione? Ormai dobbiamo abituarci alla dura realtà dei fatti. Questa è la domanda che il mondo deve cominciare a porsi, e alla quale i governi devono cercare di fornire una risposta.
Ritengo infatti che la recessione sarà più lunga e pesante: andrà avanti almeno per dodici mesi, cioè per tutto quest'anno, e forse anche per 18 mesi, cioè fino a metà del 2009.
- Details
- Hits: 3257
Dodici tappe verso la crisi più grave
di Nouriel Roubini
 SUL FATTO che gli Stati Uniti siano ormai entrati in recessione non sussistono più dubbi; resta da vedere soltanto se la recessione sarà breve e leggera (due trimestri fino alla metà dell'anno) o più lunga, più profonda e più dolorosa. Ma i rischi ora appaiono quelli di una recessione profonda e di una crisi finanziaria sistemica grave. Anzi, per comprendere le recenti mosse della Banca Centrale degli Stati Uniti - una riduzione molto aggressiva del tasso di rifinanziamento - occorre rendersi conto della possibilità sempre maggiore che si vada verso una evoluzione catastrofica della finanza e dell'economia - un circolo vizioso dove una profonda recessione aggrava le perdite finanziarie e dove, a loro volta, le perdite finanziarie ingenti e in aumento e il tracollo del settore finanziario rendono la recessione ancora più grave.
Una tale crisi sistemica finanziaria potrebbe svolgersi secondo uno scenario che prevede dodici fasi:
1. A questo punto è chiaro che questa è la peggiore recessione del settore immobiliare dalla grande depressione e che i prezzi delle case negli Stati Uniti crolleranno tra il 20 e il 30 per cento rispetto al picco della bolla.
- Details
- Hits: 4375
Intervista a Emiliano Brancaccio
Docente di macroeconomia presso l’Università del Sannio (di G. Repaci).
 1. Professor Brancaccio, ormai è quasi certo che la recessione dell'economia statunitense durerà per almeno tutto il 2008, e mentre Bernake continua a tagliare i tassi d'interesse, Trichet sembra sordo dinanzi alle richieste dei governi di diminuire il costo del denaro. Secondo lei la già debole economia italiana soffrirà per la crisi? Pensa che questa crisi possa cambiare l'indirizzo economico dominante oppure crede che le Banche Centrali continueranno sulla strada del neoliberismo e le sue politiche deflazionistiche?
Da anni ci interroghiamo sulla tenuta di un sistema mondiale sempre più asimmetrico, fondato sulla espansione e sul relativo deficit commerciale americano, sul finanziamento di questo deficit tramite dollari, e sulla corrispondente politica deflazionista e votata all’esportazione di tutti gli altri. Questo sistema scricchiola da tempo, per vari motivi, di classe oltre che internazionali.
Basti pensare al fatto che siamo probabilmente giunti al limite delle capacità di indebitamento privato e di spesa di milioni di lavoratori, americani e non solo. A ciò si aggiunga che i rapporti di credito e debito sono divenuti sempre più articolati e fragili anche tra le stesse istituzioni finanziarie: in questi anni pochi istituti in attivo hanno erogato crediti a tanti istituti in passivo, creando pertanto le condizioni ideali per una propagazione dei fallimenti. E’ dunque possibile che una crisi dei consumi della classe lavoratrice americana, associata a una crisi di fiducia sul dollaro, possa innescare un effetto a catena sull’economia mondiale. Una eventuale recessione generalizzata non agirebbe tuttavia in modo uniforme sull’economia globale. Pensiamo ad esempio a quel che potrebbe avvenire in Europa.
- Details
- Hits: 3182
La crisi finanziaria globale spiazza le visioni ideologiche
Riccardo Bellofiore
 La questione di come inquadrare la crisi dei subprime dentro la dinamica capitalistica di lungo periodo è importante. Andrea Fumagalli ha provato a impostarla in un articolo di qualche giorno fa. L'asse del ragionamento è presto detto. I mercati finanziari valorizzerebbero la produttività «immateriale» del lavoro «cognitivo», realizzerebbero una redistribuzione indiretta dal capitale al lavoro, metterebbero in moto un moltiplicatore reale dell'economia. La novità della crisi attuale starebbe nella messa in questione degli assetti gerarchici del comando sui mercati finanziari, sempre più instabili, mentre l'entrata in scena dei fondi sovrani sancirebbe l'abbandono dell'interesse nazionale.
Da qualche anno ho provato a impostare una risposta diversa. Attorno alla metà degli anni '90 si instaura un «nuovo» capitalismo incentrato su una «nuova» politica monetaria e un paradossale keynesismo «finanziario» La domanda finale negli Stati Uniti si incarna sempre più in consumi finanziati con l'indebitamento bancario, grazie all'aumento continuo dei prezzi delle «attività» (azioni, immobili) spinti all'insù da bolle speculative che la Federal Reserve ha non solo sostenuto ma provocato. Il modello si regge su un attivismo statuale molto accentuato. Dietro ci sta un attacco senza requie alla classe dei lavoratori, frantumata nelle figure del lavoratore traumatizzato, del risparmiatore affetto da sindrome maniacale-depressiva, del consumatore indebitato.
- Details
- Hits: 3522
Borse, perché gli Usa si giocano il tutto per tutto
Joseph Halevi
 L'espressione è «going for broke», giocarsi il tutto per tutto. Via la regola monetaria della banca centrale, via la preoccupazione concernente l'inflazione che viaggia a circa il doppio di quella programmata. Cestinate le anodine spiegazioni riguardo la credibilità della politica monetaria, la Federal Reserve si è lanciata al salvataggio del sistema finanziario riducendo a sorpresa il tasso di interesse dello 0,75%. Non solo: in maniera tipicamente americana, dove i dogmi teorici vengono immediatamente accantonati quando è in gioco il sistema stesso - e di questo adesso si tratta - il governatore della Fed, Ben Bernanke, si è trasformato nel protagonista diretto del rilancio espansivo sul piano fiscale. Tuttavia la reazione del mercato di Wall Street non appare incoraggiante se, di fronte al drastico taglio dei tassi operato dalla Fed, i corsi non riescono a stabilizzarsi.
In questo contesto i mercati finanziari nella loro ottica di brevissimo periodo (si noti che, pur esistendo per scommettere sul futuro, i mercati operano sull'immediato: oggi scommettono sul valore di un titolo fra dieci anni, pronti però a cambiarne radicalmente la valutazione il giorno dopo) si comportano in un modo che ci illumina sulle contraddizioni dell'attuale fase economica.
Le società finanziarie vogliono tanto una politica fiscale espansiva quanto una politica monetaria fondata su bassi tassi di interesse; un vero nirvana keynesiano insomma.
- Details
- Hits: 4514
L'inflazione non si batte più con la moderazione salariale
Joseph Halevi
 Un ulteriore esempio del vicolo cieco in cui si trovano le banche centrali proviene dal conflitto tra il loro comportamento attuale - volto a rifinanziare la bolla speculativa - e l'obiettivo di controllare l'inflazione. L'inflation targeting, il mirare cioè ad un tasso di inflazione desiderato, costituisce ormai da parecchi anni il principale scopo di queste istituzioni. Si è detto che le politiche di Reagan e di Thatcher abbiano dimostrato che combattere l'inflazione mirando al controllo della massa monetaria - la cui quantità è del tutto inafferrabile - si traduce in una forte instabilità nei saggi di interesse. Sarebbe pertanto preferibile fissare un obiettivo inflazionistico da non oltrepassare, usando invece il saggio di interesse come strumento regolatore.
Nel 1993 l'economista statunitense John Taylor formulò la regola di comportamento della banca centrale. Essa consiste nel far dipendere il tasso di interesse dalla somma ponderata della deviazione del pil e del saggio di inflazione rispetto ai valori obiettivo di ciascuno, con l'aggiunta di un termine inteso a catturare lo shock monetario. A prima vista, la formula include anche il valore desiderato del pil e, indirettamente, dell'occupazione. E' stato però osservato che la regola di Taylor gravita prevalentemente verso il differenziale inflazionistico a scapito del pil.
L'idea di inflation targeting, adottata per prime dalla Nuova Zelanda e dall'Australia, si è mostrata estremamente efficace nell'istituzionalizzare la deflazione salariale e nel premiare l'inflazione da rendite immobiliari e finanziarie (asset price inflation).
L'intera economia viene mobilitata contro i salari, in quanto l'inflazione è essenzialmente definita in modo tale da essere estrapolata in relazione ad eventuali aumenti strutturali dei costi nei quali, appunto, i salari assumono un ruolo chiave. A tutti gli effetti, le politiche successive alle «terapie d'urto» di Reagan e Thatcher sono state delle operazioni controllo della popolazione salariata e pensionata in favore dell'inflazione da bolle, plusvalenze e cartacce.
- Details
- Hits: 3905
Se l’euro diventa moneta di "riserva"
Marcello De Cecco
 Da una parte c’è l’economia dell’Asia, trainata dalla grande corsa cinese, che non accenna a rallentare. Dall’altra l’economia americana, con il consiglio direttivo della banca centrale che prevede un anno almeno di rallentamento e si appresta a tagliare ripetutamente i suoi tassi d’interesse, anche e forse specialmente perché dal settore finanziario vengono annunci ogni giorno più disastrosi e da quello immobiliare notizie di una crisi sempre più profonda. In mezzo c’è l’economia europea, che mostra tassi di crescita ancora ragionevoli e prezzi che si risvegliano. Ci sono i produttori di petrolio e di materie prime, che vedono salire fino a livelli impensabili i prezzi di quel che vendono, ci sono i paesi emergenti, gratificati da investimenti esteri elevati, esportazioni effervescenti, riserve di valute finalmente elevate, cambi in forte ascesa.
Su tutti si stende l’immensa coltre della speculazione finanziaria internazionale, alimentata dalle prospettive ancora di forte aumento della liquidità che proviene dalle banche centrali americana, giapponese e inglese e dalla fame di guadagni elevati della grande massa dei gestori istituzionali di risparmio, che si contendono i clienti a suon di risultati e non possono accettare riduzioni dei medesimi o, Dio non voglia, perdite.
- Details
- Hits: 2847
Il dollaro basso è pilotato politicamente, mentre l’euro alto è al suo rimorchio
di Carlo Gambescia
Un’interessante intervista di Giacomo Vaciago. Qualche riflessione.
 Vorremmo richiamare l’attenzione dei nostri lettori sull’intervista concessa ieri dall’economista Giacomo Vaciago al quotidiano il Riformista. (http://www.ilriformista.it/ ). A suo avviso il vero problema economico-politico di oggi, non è l’ (apparente) debolezza del dollaro, ma (l’apparente) forza dell’euro.
Messa così, l’affermazione può apparire paradossale. Ma Vaciago, da vero economista “spurio” sa che la chiave dell’economia va trovata nella politica. E che dunque il dollaro basso è pilotato politicamente, mentre l’euro alto è al suo rimorchio.
Nota Vaciago: “Lei mi chiede se l’euro potrà soppiantarlo [il dollaro] a livello mondiale? Le risulta che Merkel, Sarkozy e Prodi e altri si incontrino ogni lunedì della settimana per concordare una politica economica comune? A me no e la verità è che soltanto questo servirebbe, per rendere l’euro davvero forte: un governo politico forte dei tre paesi della moneta unica. Ma per ora l’euro si regge soltanto su gambe tecnocratiche. Cioè deboli”.
- Details
- Hits: 3384
Lo speculatore scatenato
di Ernst Lohoff
Tobin Tax e nazionalismo keynesiano: una mistura indigesta
 Per definizione i Nobel per l’economia non possono avere pensieri emancipatori: l’idiota di professione James Tobin, cui il premio fu attribuito nel 1981, ha formulato una proposta particolarmente ottusa, in circolazione da tempo senza troppo successo. Tale proposta mira niente meno che a mettere le briglie a una porzione della sovrastruttura finanziaria grazie a una tassazione della speculazione valutaria secondo la filosofia del buon vecchio capitalismo produttivo di marca protestante e a ricondurre così l’amato capitale monetario ai mulini fordistici degli investimenti per i posti di lavoro che ormai da tempo stanno girando a vuoto: in questo modo l’ilota dell’economia di mercato potrà continuare a guadagnarsi la sua birra col sudore della fronte.
Le teste che sfornano progetti per la creazione di "lavoro" fanno propria la volgare forma mentis dello schiavo salariato, invece di cogliere l’occasione per un sussulto liberatorio anche solo verbale e denunciare così come coercizione assurda l’eterna terapia occupazionale per lo scopo a sé capitalistico. Non occorrono posti di lavoro ma un impiego fondamentalmente diverso delle forze produttive al di là della razionalità aziendale e che potrebbe rendere possibile una grande quantità di tempo libero e una buona vita per tutti.
Page 32 of 33